Economía
Las elecciones de medio término en EE. UU. dejaron una derrota más amplia de lo esperado para Donald Trump: los demócratas recuperaron la Cámara de Representantes y también el Senado. Para la Argentina, las implicancias serían acotadas en cuanto a la asistencia financiera recibida el año pasado, pero el impacto político del resultado (que se suma al de Brasil de la semana pasada) ya se hizo sentir en el mercado, por la cercanía del Gobierno con Trump. No sólo el Merval sufrió a la par del contexto internacional, también fue el catalizador de una nueva escalada del riesgo país, que profundiza la tensión que ya mostraba el frente financiero, y vuelve todavía más exigente el 2027.
El cambio en la composición del Congreso estadounidense no debería poner en juego la asistencia financiera que EE.UU. le otorgó a la Argentina el año pasado. El swap de USD 20.000 M se instrumentó a través del Fondo de Estabilización Cambiaria (ESF) del Tesoro. Ese mecanismo queda a discreción del Poder Ejecutivo, por lo que no necesitó aprobación legislativa. Además, los cuatro proyectos que presentaron legisladores demócratas para restringirlo no avanzaron y caducan a fin de 2026. Desde enero de 2027, el nuevo Congreso podría ampliarlo, prohibirlo o exigir más control sobre su uso. No obstante, Trump conserva el poder de veto, y revertirlo exige dos tercios de cada cámara. A esto se suma que, según el Servicio de Investigación del Congreso, el objetivo central del uso del ESF fue contrarrestar la influencia de China en la región, una agenda que tiene apoyo en ambos partidos.
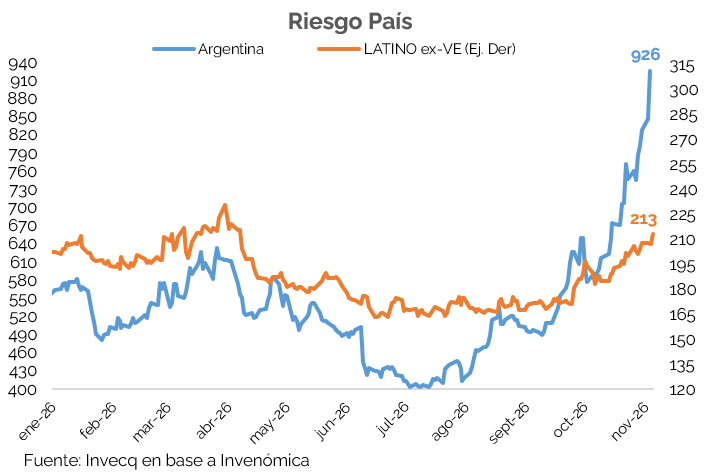
En lo inmediato, el impacto del resultado en la Argentina es sobre todo político, por la cercanía del Gobierno con la administración Trump. En la primera semana, esto se tradujo en una leve suba de las cotizaciones del dólar (0,5% el mayorista y el MEP y 1,1% el CCL), pero principalmente en una escalada del riesgo país: el indicador cerró la semana en 939 puntos básicos,152 pb por encima del viernes anterior.
A esto se agrega un eventual canal comercial:si el mercado internacional interpreta que el nuevo Congreso aumenta las probabilidades de que termine la guerra con Irán, el precio del petróleo podría bajar (de hecho, se contrajo 11% el lunes y -17% en la semana), lo que se traduciría en menores exportaciones de energía.
De todas maneras, el riesgo país ya venía en ascenso desde hace meses y mostraba cierto desacople respecto del resto de los emergentes. Si bien esta dinámica puede responder a varios factores, uno resulta central: una actividad que no logra despegar y se mantiene estancada desde mediados de 2025 (ver NEF). Esto alimenta las dudas sobre la sostenibilidad del programa económico en su forma actual y sobre las posibilidades de reelección de Milei.
Este escenario suma presión sobre el frente cambiario y sobre el programa financiero del Gobierno, especialmente para 2027. El equipo económico presentó su programa hace meses, pero contenía algunos supuestos que no estaban asegurados y ahora se vuelven más exigentes. En particular, preveía emisiones en dólares en el mercado local por USD 6.000 M este año y USD 5.000 M el próximo. Sin embargo, desde agosto el Tesoro dejó de colocar el AO29 —restan casi USD 800 M de los estipulados para 2026—, justamente por el aumento del riesgo país. También esperaba terminar 2026 con depósitos en dólares por USD 3.700 M, y hoy están por debajo de USD 200 M tras el pago de intereses al FMI de ayer. Por último, un riesgo país más alto encarece indirectamente el financiamiento de las empresas, lo que podría moderar sus emisiones de deuda. Eso tendría un impacto relevante sobre el mercado cambiario, porque estas colocaciones fueron una fuente clave de divisas: aportaron, en términos netos, USD 15.400 M en 2025 y USD 14.300 M en los primeros nueve meses de 2026.
En síntesis, el frente financiero ya mostraba señales de tensión antes de las elecciones en EE.UU., y el resultado suma un golpe adicional. El riesgo país venía en ascenso hace meses, las colocaciones del AO29 estaban frenadas y los depósitos del Tesoro se habían reducido a un mínimo. Sobre ese punto de partida, el desenlace electoral agrega incertidumbre política y presiona sobre el costo de financiamiento. La asistencia de EE.UU. no parece estar en riesgo, pero tampoco alcanza para despejar las dudas que se presentan ante un 2027 mucho más desafiante en términos cambiarios y financieros. Por eso, la clave de las próximas semanas será la respuesta del equipo económico ante un frente real y financiero que empieza a mostrarse más tensionado.
Finanzas y mercados
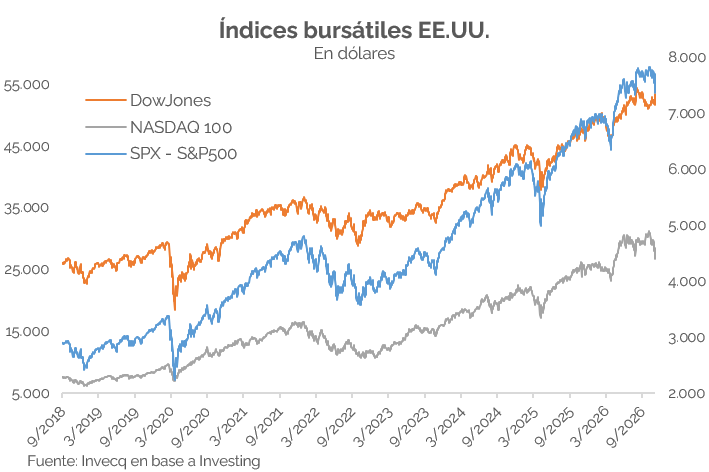
Tras el triunfo demócrata en las elecciones de EE. UU., los mercados globales subieron ante expectativas de un fin de la guerra, pero luego cayeron por la corrección de las tecnológicas. En Argentina el castigo fue mayor: el merval en dólares se redujo un 10% en la semana.
El triunfo demócrata en las elecciones de medio término de EE. UU., que le otorgó a la oposición el control de ambas cámaras del Congreso, dio inicio a una semana adversa para los activos argentinos. En la primera rueda, los principales índices de Wall Street reaccionaron positivamente, ante la resolución de la incertidumbre electoral y las mayores perspectivas de una finalización anticipada del conflicto. Sin embargo, hacia la cuarta rueda, el optimismo inicial se revirtió ante los temores de que el triunfo demócrata impulse mayores regulaciones sobre la industria de inteligencia artificial y los centros de datos, en un contexto en el que Texas evalúa frenar nuevos proyectos de infraestructura vinculados al sector. A esto se sumaron los balances por debajo de las expectativas de importantes empresas, que profundizaron la corrección de las acciones tecnológicas. El Dow Jones, con una mayor ponderación de empresas tradicionales, fue el de mejor desempeño relativo, con una caída del 1% semanal, mientras que el S&P 500 retrocedió un 3% y el Nasdaq un 5%, aunque a pesar de estas caídas recientes siguen muy cerca de máximos históricos. Por su parte, el DXY subió un 0,4%, mientras que el rendimiento de los bonos del Tesoro estadounidense a 10 años descendió 0,1 p.p., desde el 4,929% al 4,858%. En paralelo, las mayores expectativas de una resolución del conflicto se reflejaron en una fuerte corrección del precio del petróleo: el Brent cayó un 17% en la semana y cerró en USD 98 el barril, mientras que el oro avanzó un 5%, en línea con una mayor demanda de activos de refugio.
En este contexto, los activos argentinos estuvieron entre los más afectados, particularmente las acciones vinculadas al sector energético. En línea con la fuerte corrección del Brent, el MSCI Merval cayó un 10% semanal, con retrocesos especialmente pronunciados en Vista (-19%), YPF (-18%) y Pampa Energía (-13%). Por su parte, el riesgo país registró un fuerte incremento de 152 p.b. en la semana, frente a una suba de 5 p.b. del riesgo latinoamericano. Entre los países con calificación crediticia igual o similar, Ecuador y El Salvador registraron aumentos de 20 y 5 p.b., respectivamente. En el mercado de deuda soberana en dólares, el deterioro también se reflejó en los precios: los bonos Globales retrocedieron un 5% en promedio al igual que los Bonares. Por el lado cambiario, el BCRA no registró compras de divisas durante las primeras dos ruedas de la semana, mientras que en las últimas tres adquirió un promedio de USD 26 M diarios. El tipo de cambio oficial fue uno de los segmentos menos afectados, con una suba semanal del 0,5%. Entre los dólares financieros, el MEP se mantuvo prácticamente sin cambios (+0,5%), mientras que el CCL avanzó un 1,1%, ampliando la brecha con el tipo de cambio oficial hasta el 8,2%.
En el mercado de pesos, en paralelo al sell-off de los activos financieros, también se registró un movimiento particular que merece destacarse. El miércoles se operaron $3,5 billones en la curva, unas cuatro veces el promedio habitual, con compras concentradas en bonos indexados de largo plazo, con vencimiento posterior a las elecciones de 2027. No hubo comunicación oficial, pero la reducción de montos listados que publicó BYMA al día siguiente indica que el Tesoro recompró y canceló deuda por unos $1,8 billones, aprovechando la caída previa de precios. Las compras bajaron los rendimientos del tramo largo en torno a un punto porcentual. Al día siguiente, sin nuevas compras, esos bonos devolvieron parte de la suba.
El impacto monetario recién podrá confirmarse en los próximos días, cuando se publiquen los datos, aunque por ahora, la operación no se reflejó en más liquidez. El jueves, en la previa de un feriado largo sin liquidación bancaria, la demanda de pesos tensionó el mercado de dinero: la caución promedió 29,6% TNA, el nivel más alto desde febrero, con pico superiores al 190% sobre el cierre. En la licitación del próximo miércoles, el Tesoro enfrenta vencimientos por algo más de $10 bn y el menú se concentra en instrumentos que vencen en 2027 (en la previa electoral) y ofrece un solo bono CER posterior a las elecciones. Con una liquidez ajustada, la disyuntiva será sostener el rollover cercano al 100% que viene logrando desde junio o liberar pesos para aliviar las tasas, con vencimientos mucho mayores por delante: unos $30 bn a fin de mes (que es probable que logren reducirlo con canjes como el mes pasado) y más de $36 bn en el último mes del año. La estrategia de recomprar deuda larga y colocar deuda corta puede estabilizar la curva en el corto plazo, pero su alcance luce limitado: mientras persista la incertidumbre electoral, el mercado seguirá exigiendo una prima elevada por los vencimientos posteriores a 2027.