Economía
La actividad económica creció apenas 0,1% mensual desestacionalizado en agosto, tras la fuerte caída de 2,8% de julio. En la comparación interanual retrocedió 1,7% y el crecimiento acumulado entre enero y agosto se redujo a 1,2%, frente al 1,7% registrado hasta julio. El rebote casi nulo vuelve más exigente el cierre del año y ubica en 1% anual como un techo de crecimiento para 2026.
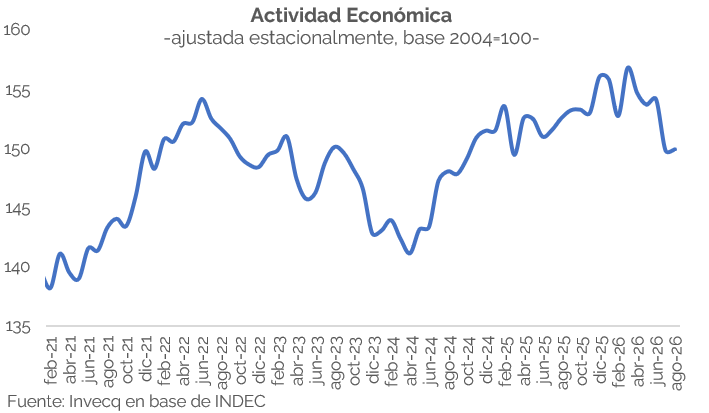
Los indicadores sectoriales habían anticipado una recuperación parcial en agosto, pero el EMAE se mantuvo prácticamente estancado y quedó 2,7% por debajo del nivel de junio. Tras la caída de 0,6% trimestral desestacionalizado del PIB en el segundo trimestre, los datos de julio y agosto aseguran una nueva caída trimestral en el tercero. Así, la recesión técnica -dos trimestres consecutivos de caída- está prácticamente asegurada.
Además, esto lleva a un nuevo recorte de las expectativas de crecimiento para el año. Alcanzar el 1,5% previsto en el último Relevamiento de Expectativas de Mercado, una proyección que ya se había recortado el último mes, requiere un crecimiento promedio de 2% mensual entre septiembre y diciembre, frente al promedio mensual de -0,5% registrado en lo que va del año. Sin revisiones de los meses observados, una expansión cercana al 1% anual requeriría un rebote de 2,5% en septiembre y luego subas de 0,6% mensual durante el último trimestre del año. En cambio, si entre septiembre y diciembre la actividad crece a un ritmo promedio de 1% mensual, el crecimiento anual alcanzaría 0,7%. Por lo tanto, incluso un crecimiento anual modesto en torno al 1% anual (en línea con el arrastre que dejó 2025) exige que en el cuarto trimestre se corte la dinámica recesiva de manera contundente.
El principal límite está en los motores del consumo, que no muestran señales de recuperación. En julio, el empleo asalariado privado registrado cayó unos 13.000 puestos, y acumuló una pérdida de 65.500 desde diciembre de 2025. A su vez, la recuperación del salario real todavía no logra consolidarse tras el deterioro de comienzos de año, aunque los últimos datos muestran señales positivas: los salarios de los trabajadores registrados avanzaron en términos reales durante junio, julio y agosto, destacándose especialmente el incremento de 1,0% en este último mes. En cuanto al crédito, sigue sin despegar desde mediados de 2025. En septiembre, el BCRA informó que el crédito bimonetario privado se mantuvo estable, con una expansión de los préstamos en dólares y una contracción real desestacionalizada de los otorgados en pesos, incluidas las líneas de consumo.
Que la dinámica cambie en el cuarto trimestre y en 2027 requerirá devolverle combustible a una economía que hoy funciona con escasos pesos. Una remonetización ordenada, que canalice liquidez hacia el crédito y, a través de él, hacia el consumo y la inversión, parece necesaria, aun a costa de una desinflación algo más lenta en 2027.
Finanzas y mercados
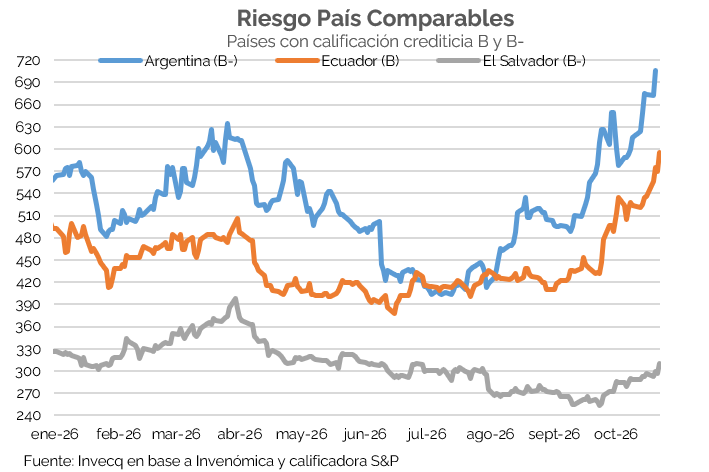
Esta semana el riesgo país argentino volvió a superar los 700 p.b., alcanzando niveles que no se observaban desde octubre de 2025, durante el período electoral de medio término. Si bien el deterioro reciente se enmarca en un contexto de mayor aversión al riesgo a nivel internacional, la magnitud de la suba local también refleja factores idiosincráticos que continúan condicionando la percepción de los inversores.
A lo largo del año, el riesgo país había mostrado una tendencia descendente hasta principios de julio, cuando alcanzó un mínimo cercano a los 400 p.b. Este movimiento estuvo acompañado por la mejora de la calificación crediticia de Argentina por parte de las principales agencias, que elevaron la nota soberana de CCC+ a B-, mejorando su perfil crediticio dentro del segmento especulativo, aunque todavía lejos del grado de inversión. Sin embargo, desde mediados de julio la tendencia se revirtió y, con algunas interrupciones, el indicador acumuló un incremento superior a los 300 p.b. en aproximadamente tres meses.
En una primera etapa, el deterioro respondió principalmente a factores locales, en un contexto de estancamiento de la actividad económica, lo que redundó en mayor incertidumbre política y financiera. La comparación con Ecuador y El Salvador permite dimensionar este componente: ambos países presentan calificaciones crediticias similares a la argentina (B para Ecuador y B- para El Salvador), según S&P, aunque sus indicadores de riesgo país mostraron una evolución diferente durante buena parte del año. En septiembre, Argentina comenzó a mostrar un desacople negativo respecto del resto de los mercados emergentes, con un aumento del riesgo país incluso cuando los indicadores regionales evolucionaban favorablemente. No obstante, desde el 23 de septiembre, cuando el indicador local se ubicaba en torno a los 567 p.b., se profundizó una tendencia alcista más generalizada en la región, que se extendió hasta la actualidad. Desde entonces, el riesgo país argentino aumentó 139 p.b., frente a 163 p.b. en Ecuador, 56 p.b. en El Salvador y 31 p.b. en el índice latinoamericano. Esta dinámica sugiere que el componente internacional ganó relevancia durante el último mes, en un contexto de suba de las tasas de interés de largo plazo en Estados Unidos y otras economías. Sin embargo, el comportamiento relativo de los indicadores muestra que este factor no alcanza por sí solo para explicar la magnitud del deterioro argentino, que continúa condicionado por elementos propios. En la comparación desde comienzos de año, el riesgo país de Argentina acumula un aumento del 26% y el de Ecuador, del 21%, mientras que el de El Salvador registra una caída del 5% y el índice latinoamericano se mantuvo neutro.
Por otro lado, esta semana también se introdujeron cambios en la metodología de los índices bursátiles argentinos. El índice líder pasa a ser elaborado por MSCI, uno de los principales proveedores globales de índices, bajo una metodología que pondera a las empresas en función del volumen efectivo operado. El nuevo MSCI Merval queda integrado por 19 compañías: se incorpora Cresud y salen Telecom Argentina y Comercial del Plata. A su vez, el índice MSCI BYMA Argentina General, que ofrece una referencia más amplia del mercado local, queda conformado por 43 empresas. El objetivo de estos cambios es alinear los índices argentinos con estándares internacionales y mejorar su representatividad. Sin embargo, la modificación metodológica no altera el desempeño subyacente del mercado. En lo que va del año, el Merval acumula una caída del 14% en dólares, en contraste con las subas del 24% del índice latinoamericano, del 26% del Bovespa y del 15% de los mercados emergentes. Así, la bolsa argentina también muestra un desempeño marcadamente inferior (y en sentido contrario) al de sus pares, en línea con el deterioro relativo observado en el mercado de deuda soberana.
Hacia adelante, es difícil pensar en un retorno sostenido a los niveles de riesgo país de julio, cercanos a los 400 p.b., al menos en el corto plazo. Si bien, como mencionamos anteriormente, buena parte de la suba reciente responde a factores internacionales, la persistencia de la incertidumbre local y la proximidad del ciclo electoral de 2027 podrían mantener elevada la prima de riesgo exigida a los activos argentinos. Como antecedente, durante la previa electoral de 2025 el indicador llegó a superar los 1.200 p.b. bajo una fuerte presión del riesgo político. En este contexto, un rango de 500-600 p.b. podría constituir una referencia más plausible como piso para los próximos meses que los mínimos alcanzados a mediados de año. Una compresión sostenida requeriría no solo una mejora del contexto financiero internacional, sino también señales locales de recuperación de la actividad (Ver sección Economía), que redunden en menor incertidumbre política y en un fortalecimiento de las perspectivas de financiamiento.