Economía
En el 2° trimestre, la cuenta corriente (CC) registró un superávit de USD 2.214 M (0,3% del PBI), revirtiendo el rojo de USD 2.452 M (-0,4% del PBI) de igual período de 2025. La mejora del saldo de bienes y, en menor medida, el menor déficit de servicios más que compensaron el deterioro del ingreso primario. Así, el 1° semestre cerró prácticamente en equilibrio (-0,03% del PBI), y el año cerraría en torno a -0,3%, mejorando notablemente versus el saldo del año pasado (-1,1% del PBI).
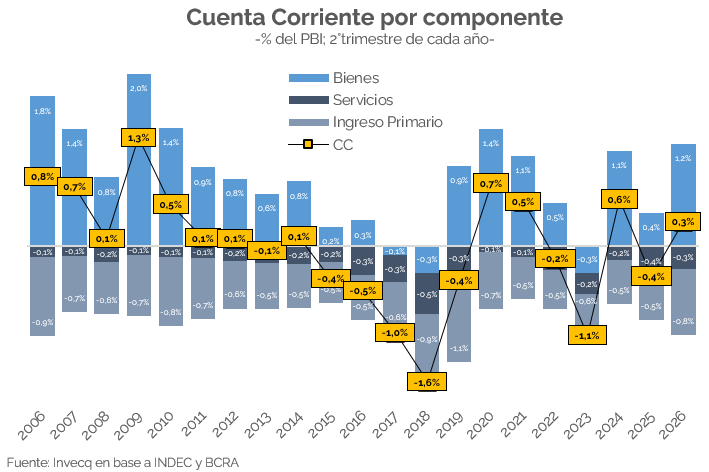
La clave fue, sin dudas, el comercio de bienes: el saldo trepó de USD 2.668 M (0,4% del PBI) a USD 9.293 M (1,2% del PBI), el segundo más alto para un 2° trimestre en la serie que arranca en 2006, medido en dólares constantes. Las exportaciones crecieron 31% i.a. (en torno al 70% del alza respondió a mayores cantidades), mientras que las importaciones se mantuvieron prácticamente sin cambios (-1% i.a.).
Por otro lado, servicios también aportó: el déficit se redujo 14% i.a., hasta USD -2.102 M (-0,3% del PBI). La mejora se concentró en Viajes, cuyo rojo cedió 15% i.a., mientras que Transporte, el otro rubro deficitario de peso, se mantuvo estable (USD -883 M). Pero no se trató solo de un menor drenaje: el resto de los rubros mostró un buen dinamismo de ingresos, en particular Otros servicios empresariales, cuyas exportaciones crecieron 18% i.a. y cuyo superávit pasó de USD 695 M a USD 846 M. En términos más amplios, los servicios basados en el conocimiento atraviesan un muy buen momento: el acumulado de cuatro trimestres alcanzó un máximo histórico de casi USD 12.000 M a precios actuales, y en el 1° semestre fueron el tercer complejo exportador, solo detrás del petrolero y del sojero, con una participación en el total exportado no tan lejana (10% vs. 14% y 15%).
En contraposición, el déficit del ingreso primario se amplió de USD 3.566 M (-0,5% del PBI) a USD 6.032 M (-0,8% del PBI). El grueso del deterioro obedece a las utilidades y dividendos, cuyo saldo negativo se multiplicó por 2,4: de USD 1.496 M a USD 3.654 M, como consecuencia del levantamiento de la restricción de girar dividendos.
Hacia adelante, aunque esperamos un leve deterioro de la CC en el segundo semestre, 2026 cerraría con déficit de 0,3% del PBI, muy por debajo del -1,1% de 2025. La clave del año fue y seguirá siendo el balance de bienes, que escalaría de 2,2% a 3,7% del PBI gracias a un salto de las exportaciones (de USD 87.152 M a cerca de USD 100.000 M), apuntaladas por precios favorables, con términos de intercambio en máximos, y por una muy buena dinámica en cantidades (cosecha récord, petróleo y minería en expansión), frente a importaciones estancadas. A ello se sumaría la mejora de servicios, tanto por un menor saldo negativo de los rubros más deficitarios como por mayores ingresos en general, y de los servicios basados en conocimiento en particular.
En suma, el panorama externo mejoró notablemente: un rojo de 0,3% del PBI configura un déficit de CC acotado y manejable, que reduce sensiblemente las necesidades de financiamiento externo frente a lo que fue 2025. Esto no implica, sin embargo, que 2027 esté exento de desafíos. Al déficit de CC, que se ampliaría levemente, se sumaría una cuenta financiera expuesta al calendario electoral: el ingreso de capitales podría moderarse y la habitual dolarización de carteras previa a los comicios presionaría sobre los egresos. A su vez, la propia CC enfrenta interrogantes relevantes, como el volumen de la próxima cosecha y la persistencia de los elevados precios del petróleo y del oro, entre otros. En definitiva se trata de un déficit manejable, aunque no de un frente externo despejado.
Finanzas
El Tesoro logró renovar la totalidad de los vencimientos en la última licitación de septiembre, manteniendo el foco en instrumentos de corto plazo y atendiendo la demanda del mercado. Por su parte, el BCRA reactivó en los últimos días el ritmo de compras en el MULC, en un contexto de mayor oferta de divisas por el lado financiero.
En la última rueda de la semana pasada se produjo el fixing[1] de la LELINK D30S6. Recordando los tres meses anteriores, el BCRA habría intervenido vía dólar linked -de acuerdo con estimaciones propias- coincidiendo con las fechas de fijación del tipo de cambio de los instrumentos que vencían esos días: $1,23 bn en junio, $1,01 bn en julio y $1,34 bn en agosto. Además, en julio se observó por primera vez en el año que el BCRA no intervino en el MULC durante el fixing, interrumpiendo la dinámica de compras de dólares que había mantenido en los meses previos. En septiembre, la dinámica fue distinta: el BCRA no habría intervenido a través de dólar linked durante el fixing pero tampoco realizó compras en el MULC en esa jornada. Por su parte, el Tesoro podría haber vendido dólares: ese mismo día (viernes de la semana previa) realizó un pago de USD 790 M al FMI, mientras que sus depósitos en dólares cayeron USD 821 M. La diferencia, junto con el aumento de USD 18 M en sus depósitos en pesos, sugiere que podría haber vendido al menos USD 18 M.
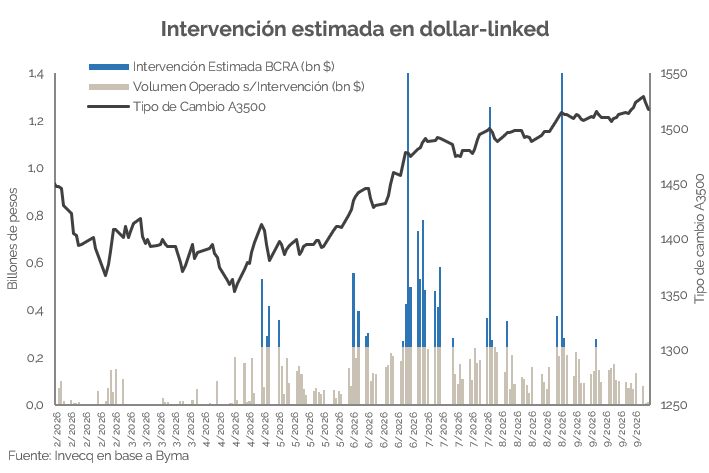
Esta menor necesidad de intervención a través de dólar linked estuvo favorecida, en parte, por el canje realizado días atrás por el Ministerio de Economía sobre esta misma LELINK. La operación tuvo un resultado favorable, ya que permitió reducir en 75% el VNO en circulación de este instrumento -cuando el promedio de los canjes anteriores realizados en el año estuvo en torno a 54% de aceptación-: el 73% fue canjeado por un título con vencimiento a fines de octubre, el 25% por un instrumento dólar linked con vencimiento en noviembre y el 2% restante por un título con vencimiento en junio de 2028. En este sentido, será relevante monitorear hacia fines de octubre la evolución de la demanda sobre los instrumentos recibidos en el canje. Previamente, el Ministerio de Economía había ampliado el cupo de tenencia de títulos públicos para las entidades financieras, permitiendo que las posiciones anteriormente concentradas en LECAP pudieran rotarse hacia otros instrumentos en pesos, incluidos los dólar linked y duales.
En este marco, la semana comenzó con la última licitación del Tesoro correspondiente a septiembre, en la que enfrentaba vencimientos por $8,6 bn. A pesar de realizarse en una jornada desafiante y en un contexto global adverso, Finanzas logró adjudicar un monto equivalente a la totalidad de los vencimientos, alcanzando un rollover de 100,08%. Al igual que en las licitaciones anteriores, continuó priorizando instrumentos de corto plazo, en línea con la demanda del mercado, dejando de lado el objetivo de extender el perfil de vencimientos hacia períodos posteriores a las elecciones. Del total adjudicado, el 34% se concentró en instrumentos TAMAR con vencimiento en mayo de 2027, el 33% en instrumentos a tasa fija con vencimiento en enero de 2027, el 21% en instrumentos dólar linked con vencimientos en octubre y noviembre de este año y el 12% restante en instrumentos CER. Asimismo, por tercera licitación consecutiva, el Tesoro no ofreció el AO29, evitando convalidar tasas superiores al 12% en el tramo largo de la curva, con un riesgo país que viene en aumento en las últimas semanas.
En este contexto, el riesgo país volvió a mostrar una semana de elevada volatilidad, con una dinámica explicada tanto por factores globales como, principalmente, por factores idiosincráticos. Desde el 14 de septiembre -momento en que comenzó a hacerse más notorio el desacople de Argentina respecto de la región- hasta la actualidad, el EMBI Argentina aumentó 154 pb (+31%), hasta 649 pb, mientras que el EMBI Latinoamérica, excluyendo Venezuela, avanzó 26 pb (+15%). Otra forma de observar este componente idiosincrático es a través de la tasa forward implícita entre dos bonos hard dollar de ley local: el AO27, con vencimiento en octubre de 2027, y el AO28, con vencimiento en octubre de 2028. Este cálculo permite aproximar la tasa que el mercado exige para financiar al Tesoro durante el período posterior al cambio de gobierno. La tasa forward (TNA) de ambos bonos pasó de 16,1% a fines de agosto a 21,6% a inicios de octubre, luego de alcanzar un máximo de 22,0% días atrás y ubicándose alrededor de 7 p.p. por encima de su promedio. En este sentido, su evolución refleja el mayor premio exigido por el mercado frente a la incertidumbre sobre las condiciones de financiamiento y la continuidad del programa económico a partir de 2027.
Por el lado cambiario, el BCRA cerró septiembre y comenzó octubre aumentando su ritmo de compras en el MULC -venía de un promedio diario en torno a USD 13 M y en las últimas 4 ruedas ese promedio fue de USD 90 M-, en un contexto de mayor oferta de divisas que podría estar vinculada, en parte, con el aumento de la oferta mencionado en el informe anterior por parte de la emisión de deuda de empresas y provincias (ver NEF). Hacia adelante, será importante monitorear la dinámica del mercado de pesos, dado que aún restan aproximadamente $98 bn de vencimientos entre el sector público y privado durante el último trimestre del año. Si bien el Gobierno continúa alcanzando rollovers cercanos al 100%, de mantenerse esta presión sobre el mercado de pesos, podría resultar cada vez más desafiante sostener estos niveles de renovación o, alternativamente, requerir un mayor premio en las tasas ofrecidas.
[1] Fecha de fijación del tipo de cambio de referencia utilizado para determinar el valor en pesos del instrumento dólar linked al vencimiento.