Economía
La actividad económica cayó 2,9% en julio respecto a junio, la mayor contracción mensual desde abril de 2020 -en pleno inicio de la pandemia, cuando la actividad se desplomó 15,7% en un solo mes-. A su vez, la variación interanual volvió a terreno negativo por primera vez desde febrero (-1,4% i.a.). El crecimiento acumulado entre enero y julio se redujo a 1,7% interanual, frente al 2,2% que se registraba hasta junio. La magnitud de la caída mensual borró prácticamente todo el avance de los últimos 16 meses y devolvió al EMAE al nivel de marzo de 2025. Así, la segunda mitad del año arranca desde un piso sensiblemente más bajo que el previsto. Si bien hubo shocks negativos que agravaron la caída (lluvias intensas, el Mundial de fútbol, entre otros), este mal comienzo de trimestre -incluso si la caída resultara transitoria- deja a la actividad al borde de una recesión técnica (dos trimestres consecutivos de contracción).
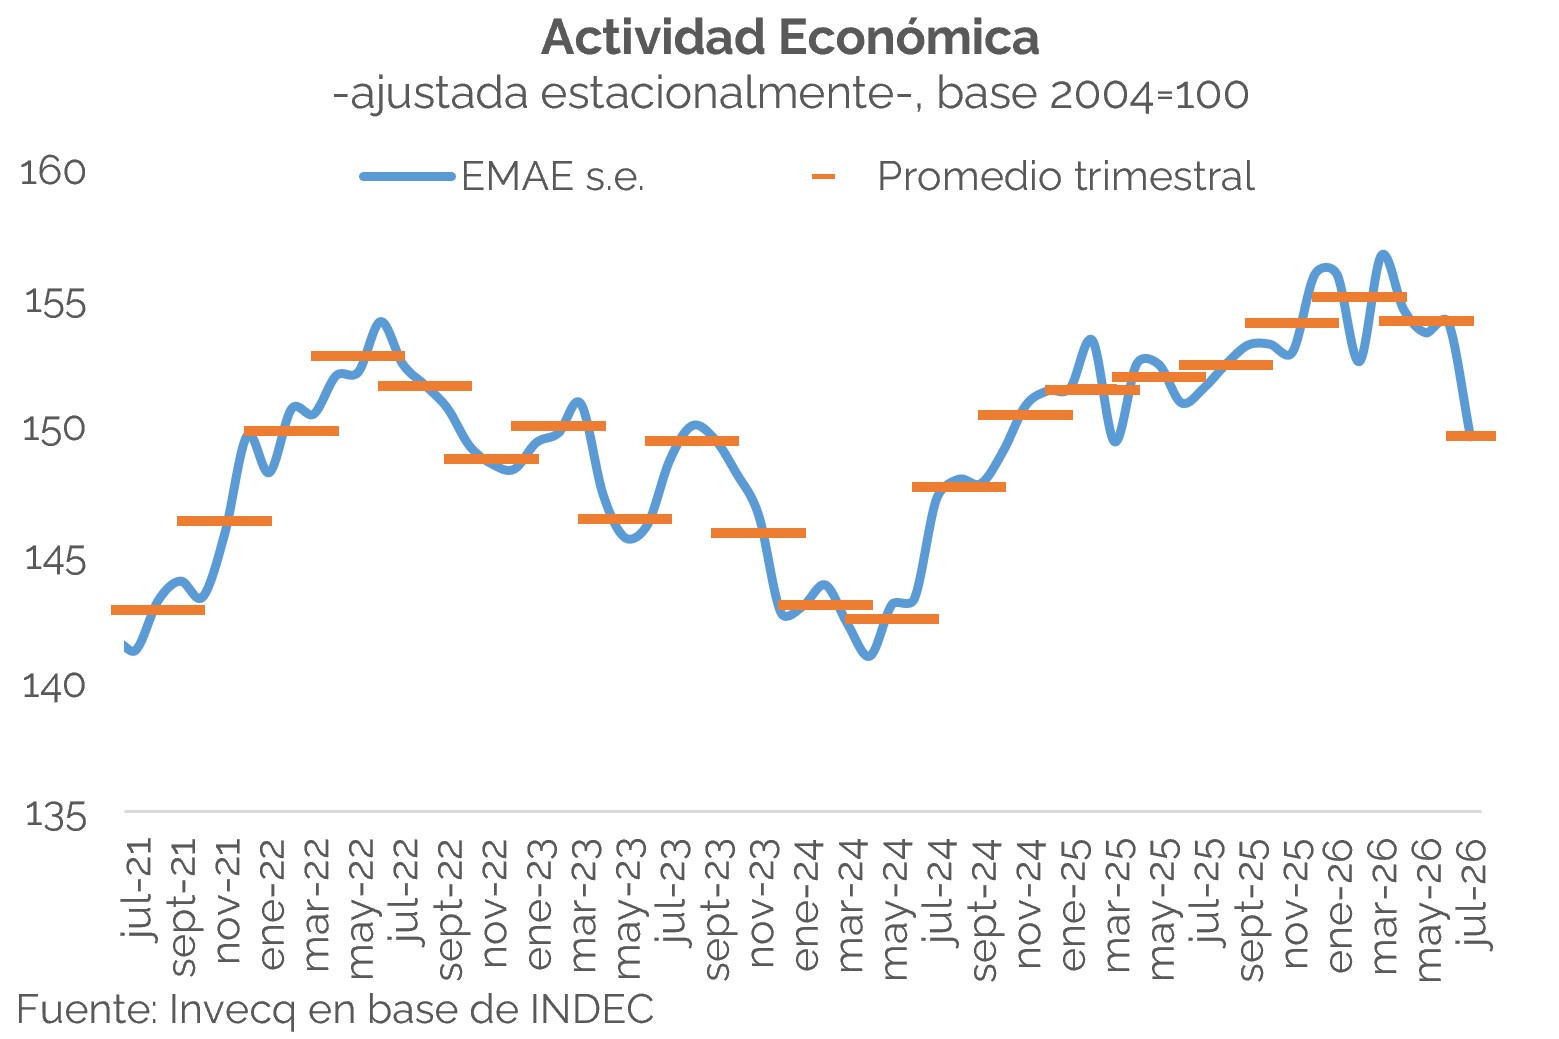
En julio perdieron impulso varias de las actividades que venían sosteniendo el crecimiento agregado. En términos interanuales, la intermediación financiera pasó de crecer 6,1% en junio a caer 3,0% en julio; el agro desaceleró de 5,3% a 0,7%, aunque todavía acumula una suba de 9,8% en el año; y minas y canteras moderó su expansión de 15,8% a 8,4%, con un alza acumulada de 13,5%. El avance de estos últimos sectores no alcanzó para compensar la debilidad de los demás, mientras el retroceso del sector financiero resta otro de los motores que habían impulsado al EMAE.
El dato complica la lectura trimestral. El PIB desestacionalizado cayó 0,6% en el segundo trimestre, de modo que otra baja en el tercero configuraría una recesión técnica. Con el dato de julio, para que el promedio del EMAE entre julio y septiembre iguale al del segundo trimestre haría falta crecer cerca de 3% mensual tanto en agosto como en septiembre. Un rebote en agosto es posible tras una caída mensual de esta magnitud y la reversión de factores transitorios; sin embargo, sostener dos meses consecutivos de aumentos del 3% luce muy exigente frente a una actividad que, entre enero y julio, cayó en promedio alrededor de 0,6% mensual en la medición desestacionalizada.
También se estrecha el margen para el año completo. Nuestra proyección de crecimiento para 2026 se ubicaba en torno al 2,2%, pero el freno del segundo trimestre ya había vuelto exigente alcanzar ese resultado. Tras la caída de julio, revisamos la estimación a 1,8%, con posibilidades de revisión a la baja: incluso alcanzar ese crecimiento requeriría recuperar primero la caída de julio en agosto y, luego, sostener avances cercanos al 1% mensual entre septiembre y diciembre. Se trata de un ritmo de expansión elevado y persistente que, por el momento, no se observa en los indicadores disponibles.
De cara a los próximos meses, habrá que ver si una mejora del crédito y de los ingresos reales logra recomponer la demanda interna. En junio y julio, el salario real del sector privado frenó su caída y mostró leves avances de +0,1% en ambos meses. En el sector público, la recuperación fue más marcada, con avances de 1,5% en junio y 0,8% en julio. Si bien los salarios reales todavía se mantienen en terreno negativo en la comparación interanual, la dinámica reciente comienza a mostrar algunas señales de recuperación, que, de sostenerse, podrían contribuir a recomponer el consumo y moderar la caída de la actividad.
Finanzas
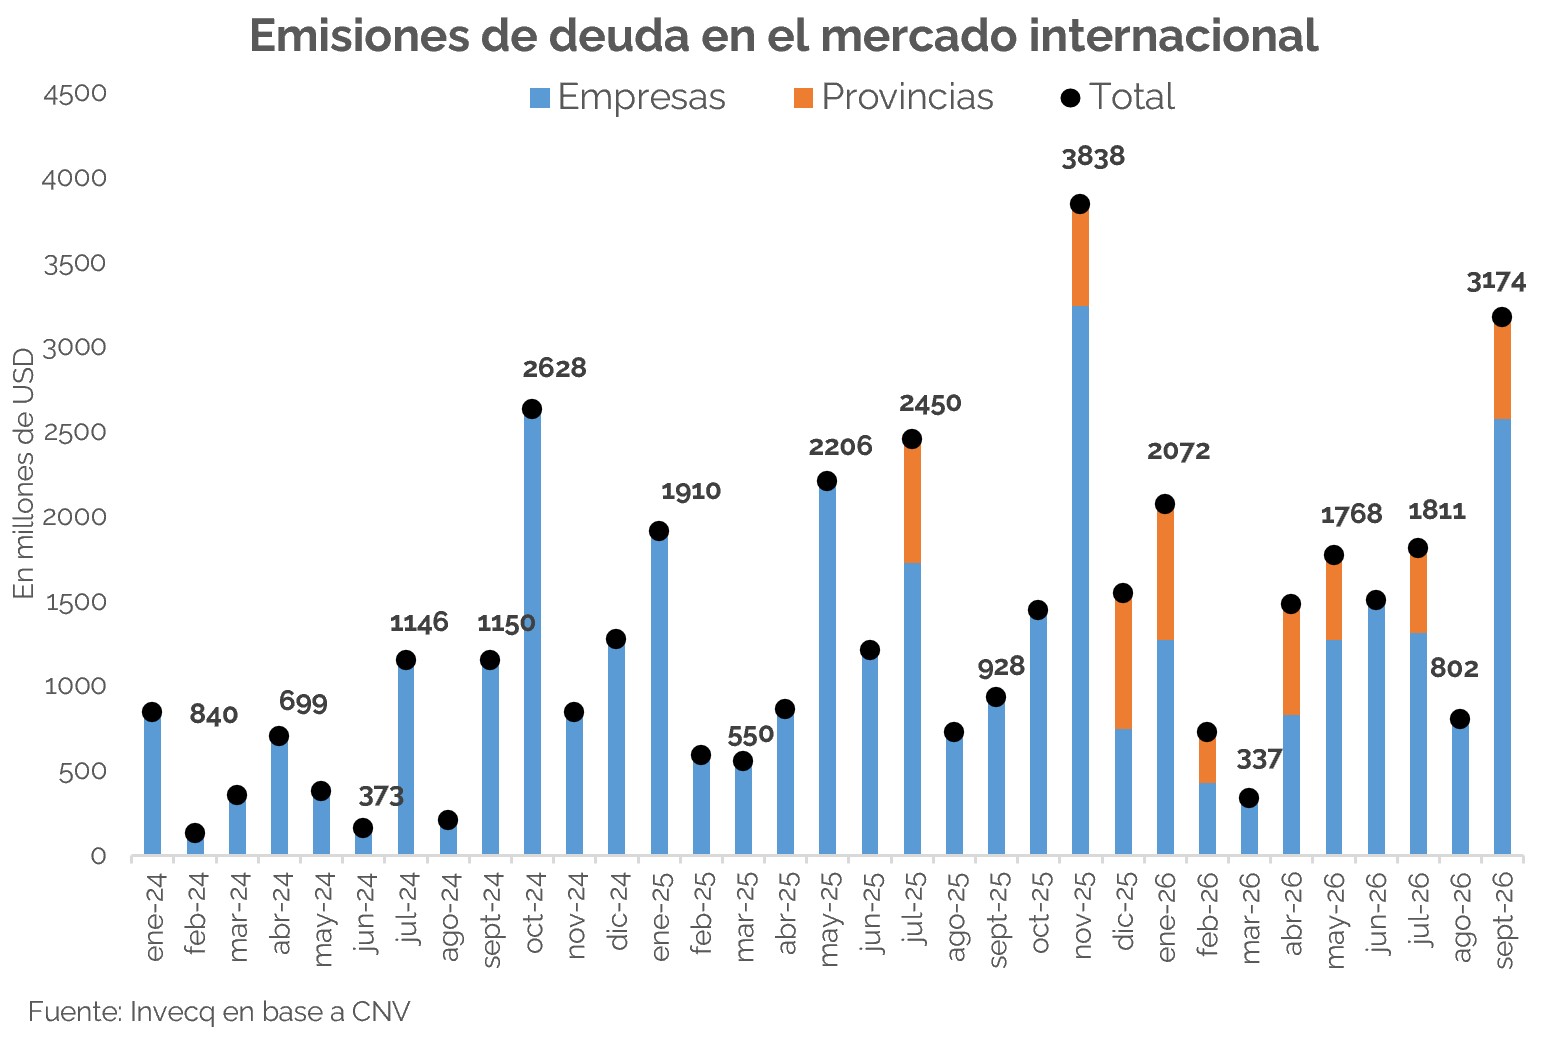
En septiembre, pese a que el riesgo país continuó en ascenso, las emisiones internacionales llevan acumulado en el mes USD 3.174 M, superando el promedio de los meses previos. Esto representa un flujo futuro adicional de dólares en un contexto de menor acumulación de reservas por parte de la autoridad monetaria.
En agosto, el fuerte aumento del riesgo país -que superó los 80 p.b. durante el mes- se reflejó en una marcada desaceleración de las emisiones de deuda en el mercado internacional. No se registraron colocaciones de provincias, mientras que las empresas emitieron apenas USD 802 M, frente a un promedio superior a USD 1.600 M en los cuatro meses previos.
En septiembre, sin embargo, esta tendencia se revirtió, aun cuando el riesgo país continuó en ascenso y acumula hasta la rueda de hoy una suba de 105 p.b. en lo que va del mes. Las emisiones internacionales alcanzaron USD 3.174 M -hasta el momento, aunque el monto podría incrementarse levemente-, superando el promedio de los meses anteriores y ubicándose como el segundo mayor registro de la gestión Milei. Esto resulta particularmente relevante porque constituye un flujo adicional de dólares en un contexto en el que el BCRA redujo significativamente el ritmo de compras diarias en el mercado cambiario, en línea con la estacionalidad propia del trimestre: desde un promedio de USD 103 M diarios en julio, a USD 39 M en agosto y apenas USD 13 M en septiembre. Casi el 57% de las colocaciones de septiembre se explicó por dos operaciones. La principal correspondió a YPF, que colocó USD 1.200 M con vencimiento en junio de 2035, un cupón de 7,55% y un rendimiento de 7,85%, en lo que constituyó su mayor emisión desde 2015. En segundo lugar, se ubicó la provincia de San Juan, que regresó al mercado internacional después de 27 años y colocó USD 600 M, con vencimiento en 2035 y amortización en tres cuotas entre 2033 y 2035, a un cupón de 9,55% y un rendimiento de 9,875%.
La diferencia de rendimiento entre ambas emisiones -de unos 200 p.b.- se explica en parte por el deterioro del contexto de mercado entre las dos colocaciones. Entre el 9 y el 24 de septiembre, el riesgo país aumentó 76 p.b., desde 495 hasta 571 p.b., mientras que la tasa del Treasury estadounidense a 10 años avanzó 32 p.b., hasta 5,16% -el mayor registro desde 2007-. El resto de la brecha, cercana a 90 p.b., estaría asociada a la prima propia de cada emisor: YPF cuenta con un historial reciente de acceso al mercado, flujos en dólares provenientes de sus exportaciones y una curva de deuda líquida, mientras que San Juan no tenía un historial reciente de colocaciones internacionales. Aun así, ambas operaciones se realizaron por debajo del costo de financiamiento implícito del soberano, que rondaba el 10,8% al momento de la emisión de San Juan. El resto de las colocaciones de septiembre correspondió principalmente a empresas del sector energético y, en menor medida, a compañías de servicios financieros.
Junto con el sector exportador, el sector financiero ha sido una fuente relevante de divisas durante la gestión Milei: aportó más de USD 9.000 M en 2024, más de USD 17.000 M en 2025 y más de USD 13.000 M en lo que va de 2026. En ese marco, el regreso de empresas y provincias al mercado externo muestra que el acceso al financiamiento internacional sigue abierto para determinados emisores, siempre que estén dispuestos a convalidar las tasas vigentes, algo que el Gobierno nacional, por ahora, prefiere evitar.
Hacia adelante, sin embargo, el contexto internacional continúa siendo desafiante, con las tasas de los Treasuries en máximos de casi dos décadas y la posibilidad de una nueva suba de tasas por parte de la FED este año. En este contexto, el riesgo argentino mostró una mayor sensibilidad que el resto de la región frente a la suba de tasas globales, con un deterioro que también respondió a factores idiosincráticos, entre ellos la debilidad de la actividad económica (Ver sección Economía) y una mayor incertidumbre política de cara a 2027 con un riesgo argentino subiendo 105 p.b, mientras que el latino lo hizo en 3 p.b. La continuidad de estos flujos será clave para ampliar la oferta privada de divisas y, en particular, para fortalecer la acumulación de reservas del Banco Central de cara al año electoral 2027.