Economía
La inflación de octubre se ubicó en 2,2% mensual, 0,3 p.p. por encima de septiembre. El repunte respondió a los componentes Estacionales y Regulados, mientras que la Núcleo se moderó a 1,5%, el menor registro desde julio de 2025. Más allá de los factores puntuales que explicaron la aceleración, los servicios siguen avanzando muy por encima de los bienes y la inercia continúa siendo la principal traba para la desinflación.
La aceleración se explicó principalmente por Estacionales y Regulados. Los primeros treparon 5,5% (vs. 2,9% en septiembre) y dieron cuenta de casi un cuarto del alza del índice general, traccionados por Verduras, tubérculos y legumbres, que avanzaron 10,5% y aportaron más del 15% de la variación del IPC. Los segundos, por su parte, crecieron 2,9% (+0,6 p.p. vs. septiembre) y fueron responsables de casi el 30% de la inflación mensual, con Electricidad, gas y otros combustibles a la cabeza: subió 6,5% y contribuyó con el 14% del aumento del nivel general. Según aclaró el INDEC, el salto obedeció sobre todo al gas, por tres efectos: los nuevos cuadros tarifarios, cambios en el bloque de consumo con precio subsidiado y la modificación del régimen de Zona Fría.
Lo positivo es que la Núcleo se moderó a 1,5% (-0,2 p.p. vs. septiembre) y marcó el menor valor desde julio de 2025. Una de las claves volvió a ser Carnes y derivados, incluida en esta categoría, que avanzó apenas 0,1%. De todas maneras, incluso depurada del efecto de la carne, la Núcleo tocó mínimos en un año: medida como promedio móvil de tres meses, se ubica en 1,9%, igualando el piso de agosto de 2025.
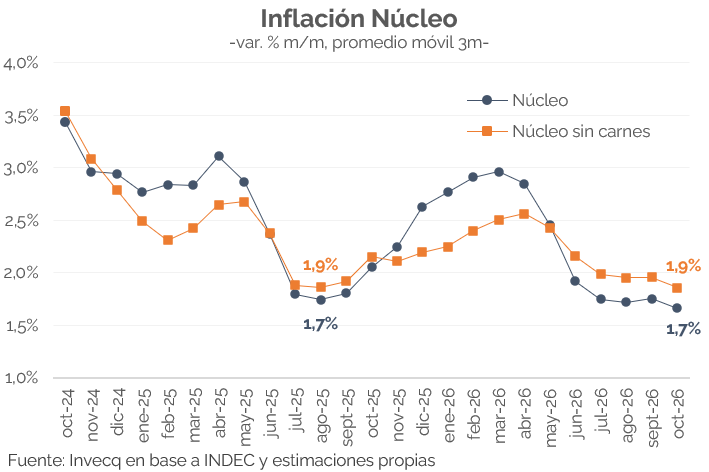
Si en el último bimestre se replicara el ritmo de agosto-octubre (1,9% m/m), 2026 cerraría con una inflación de 31,2%, apenas por debajo de la de 2025 (31,5%). De todas formas, habrá que seguir de cerca la carne, que suele registrar un salto estacional a fin de año: el año pasado aumentó en torno a 1,3% mensual entre mayo y octubre pero 6,2% en noviembre y 7,9% en diciembre. Por ahora, el IPC Invecq indica que el mes en curso se mantiene en niveles similares a los de octubre (2,2%, promedio móvil de cuatro semanas).
Más allá de un dato que vino peor que el de septiembre por factores puntuales, el desafío de fondo sigue siendo quebrar la inercia: hace más de dos años que la inflación está traccionada por los servicios, en gran medida indexados; de hecho, en octubre volvieron a crecer muy por encima de los bienes (2,7% vs. 1,9%) y acumulan 33,8% en el año, frente a 22,6% de estos últimos. Por ahora, siguen sin vislumbrarse cambios relevantes en la política monetaria capaces de anclar las expectativas y de lograr que buena parte de los precios deje de formarse en base a la inflación pasada.
Finanzas y mercados
Esta semana, el Tesoro inyectó pesos al mercado en una licitación por primera vez desde junio, en un contexto de liquidez ajustada y que venía tensionada en los últimos días. En paralelo, el riesgo país mostró una mejora en la semana, mientras que el BCRA retomó las compras de divisas en el mercado cambiario.
El Tesoro adjudicó $8,87 billones, lo que representa un rollover del 103% sobre los vencimientos que liquidan el viernes ($8,6 bn correspondientes a la LECAP S13N6). Sin embargo, este cálculo oficial no contempla los pagos de amortización y renta del TX26 y el TX28, realizados días antes por unos $2 bn. Al incorporarlos, el rollover efectivo cae a cerca del 84%, el nivel más bajo desde junio, y la inyección neta de pesos alcanza aproximadamente $1,75 bn. Se trata de una dinámica que no se observaba en los últimos meses, aunque resulta consistente con la evolución reciente de la base monetaria, que registró variaciones reales mensuales desestacionalizadas de 1,5%, 2,6% y 1,1% en los últimos tres meses, aunque la expansión en esas ocasiones no se hizo a través de las licitaciones, sino principalmente mediante la compra de dólares por parte del Banco Central. Asimismo, para sostener la demanda, el Tesoro debió convalidar premios cercanos a 1 p.p. en la tasa fija, en un contexto de liquidez ajustada y presión sobre las tasas de corto plazo: la caución a un día, que promedió una TNA de 20,8% en octubre, comenzó a subir en noviembre y se ubica actualmente en torno al 23%. Incluso, en la última rueda de la semana pasada alcanzó un promedio diario ponderado por volumen de 29,6% TNA.
La composición de esta licitación también reflejó un marcado acortamiento de los plazos: El 43% de lo adjudicado correspondió a instrumentos a tasa fija, el 40% a TAMAR, el 13% a dólar linked y apenas el 5% al bono cer (junio de 2028, parte verde del gráfico), el único instrumento con vencimiento posterior a las elecciones. Ningún instrumento fue adjudicado en el período inmediato pre-electoral (julio-octubre 2027). De esta manera, el 95% de la colocación quedó concentrado en instrumentos que vencen antes de 2027 (partes celestes del gráfico), mientras que el plazo promedio cayó de 355 a aproximadamente 163 días respecto de la licitación anterior. Esto contrasta con las dos colocaciones previas, en las que el Tesoro había conseguido extender vencimientos hacia el período poselectoral: el 59% y el 39% de lo adjudicado, respectivamente, correspondieron a instrumentos con vencimientos posteriores a las elecciones. Cabe señalar que, en aquellas oportunidades, se ofrecieron instrumentos duales que combinaban CER/TAMAR o TAMAR/dólar linked, una alternativa que no estuvo disponible en esta licitación para el tramo más largo.
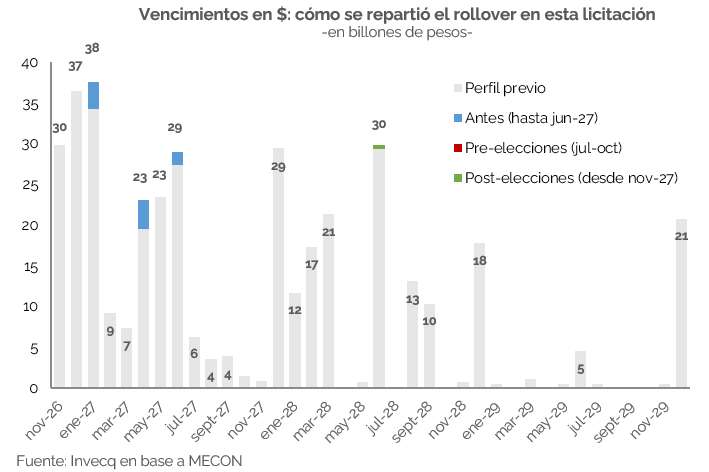
Hacia adelante, el principal desafío pasa por administrar los vencimientos que restan hasta fin de año, especialmente considerando que quedan únicamente dos licitaciones en 2026. Entre ambas concentran compromisos por unos $66 bn: cerca de $30 bn a fines de noviembre y cerca de $37 bn a mediados de diciembre, estos últimos explicados en buena medida por el TZXD6 (CER, $28 bn). La clave será determinar si el Tesoro consigue recuperar la capacidad de colocar deuda a plazos que atraviesen las elecciones o si continúa privilegiando el financiamiento de corto plazo, convalidando mayores tasas y concentrando vencimientos en los meses previos a los comicios, lo cual tensionaría el mercado. En este sentido, no puede descartarse la posibilidad de recurrir nuevamente a operaciones de canje, como la realizada el mes pasado, dado que despejar el perfil de vencimientos preelectoral será fundamental para reducir las necesidades de refinanciamiento en ese período.
Por el lado del mercado, la semana mostró una mejora, especialmente en la deuda soberana. Luego de que el riesgo país escalara hasta los 939 p.b. durante la semana anterior, esta retrocedió 109 p.b. desde ese máximo alcanzado, moderando parte del deterioro reciente. En el frente cambiario, el BCRA retomó las compras de divisas y registró un saldo positivo en las tres ruedas hábiles de esta semana. De esta manera, las adquisiciones acumuladas en noviembre ascienden a USD 223 M, equivalentes a un promedio diario de USD 32 M. La continuidad de esta dinámica será particularmente relevante de cara al próximo año, tanto para fortalecer las reservas internacionales como para afrontar los desafíos financieros que se presentan hacia adelante.