Economía
La inflación de septiembre se ubicó en 1,9% mensual, 0,2 p.p. por encima de agosto. La aceleración respondió a los componentes Estacionales y Regulados, mientras que la Núcleo se moderó a 1,7%, 0,1 p.p. menos que el mes previo. Los servicios, en tanto, continúan avanzando a un ritmo sensiblemente superior al de los bienes. Si bien en los últimos meses se retomó el sendero desinflacionario, a costa de un marcado enfriamiento de la actividad, el proceso enfrenta una fuerte inercia. Sin un ancla nominal más explícita, la desinflación avanza con lentitud. En este contexto, proyectamos que la inflación cierre 2026 en torno al 30% y 2027 en la zona del 24%.
Por divisiones, Vivienda, agua, electricidad, gas y otros combustibles encabezó los aumentos (3,1%), seguida por Educación (3,0%) y Comunicación (2,5%). De todas formas, la de mayor incidencia fue Alimentos y bebidas no alcohólicas, que avanzó 2,0% y explicó el 30% del alza del índice general, traccionada por Verduras, tubérculos y legumbres (9,8%). En el otro extremo, Restaurantes y hoteles (1,1%) y Prendas de vestir y calzado (1,4%) registraron las menores variaciones. En cuanto a las categorías, Estacionales lideró las subas (2,9%), mientras que Regulados creció 2,3% y la inflación Núcleo se moderó a 1,7% (-0,1 p.p. vs. agosto). También desaceleró la Núcleo depurada del efecto de la carne, que pasó de 2% a 1,8%.
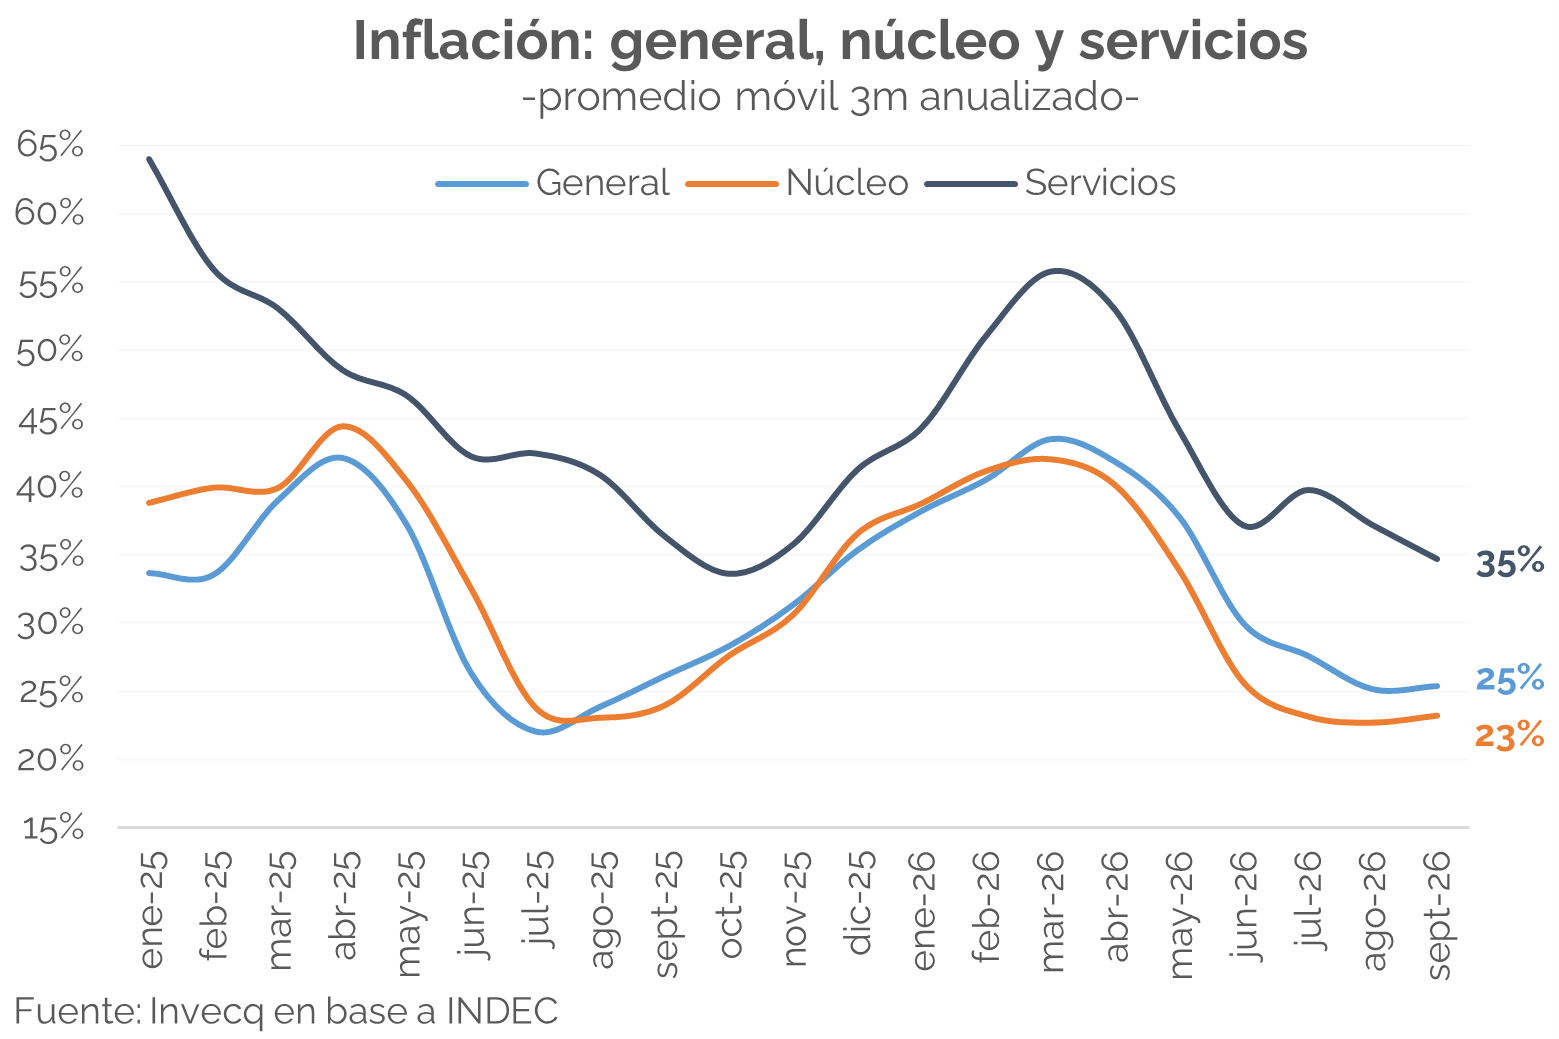
Más allá del dato mensual, el problema de fondo es el mismo de hace meses: la inercia de los precios, explicada principalmente por los servicios, en gran medida indexados. En septiembre subieron 2,4% frente a 1,7% de los bienes y acumulan 30,2% en lo que va del año (vs. 20,4%). No es un fenómeno nuevo: desde el inicio de la gestión Milei aumentaron sistemáticamente por encima de los bienes, que solo en dos meses (ambos posdevaluación) mostraron un ritmo mayor. La brecha, además, sigue siendo amplia: medidos como promedio móvil de tres meses anualizado, los servicios crecen al 35%, frente a 25% del IPC general y 23% de la Núcleo.
Además de la inercia propia de la indexación, también hay que considerar que el proceso de desregulación de distintos servicios y la recomposición tarifaria de los servicios públicos aun estaría incompleto. Si bien hubo avances importantes, la cobertura promedio de costos de los servicios públicos residenciales en el AMBA es de apenas 54% según el IIEP, con el transporte en 35%. En otras palabras: persiste un componente no menor de “inflación reprimida”.
Tras haberse acelerado a fines de 2025 y comienzos de 2026, la inflación volvió a ceder, en la medida en que el gobierno hizo de su baja el objetivo central de la política económica. La combinación de superávit fiscal, dureza monetaria y ancla cambiaria permitió que el promedio móvil trimestral anualizado bajara de la zona del 40% a la del 25%. El dólar subió apenas 5% en lo que va del año y 6% en doce meses (en promedios mensuales), frente a una inflación de 23,6% y 33,4%, respectivamente. Sin embargo, a esta altura el ancla cambiaria pierde efectividad: buena parte de la inflación remanente se concentra en servicios y precios indexados, sobre los que el tipo de cambio incide poco. El resultado es una inflación que baja, pero poco, y un costo cada vez más alto en términos de actividad: tras caer 0,6% en el segundo trimestre, la economía volvería a contraerse en el tercero y entraría en recesión técnica; a su vez, el empleo privado registrado pierde cerca de 10.000 puestos por mes y el crédito al sector privado sigue estancado.
Hacia adelante, es difícil que en los próximos meses surja algún cambio de magnitud capaz de quebrar esta inercia, como podría ser un giro relevante en la política monetaria, con un ancla, un objetivo y una comunicación más clara. Por eso, tanto el mercado como los organismos internacionales fueron corrigiendo al alza sus expectativas de manera sistemática. Para 2026, el REM pasó de 22,4% a comienzos de año a 30% en septiembre, y el FMI, de 25% en mayo a 29,5% en el último WEO. Para 2027, sus proyecciones subieron de 15% a 21,2% y de 12,5% a 18%, respectivamente. Incluso el gobierno elevó su estimación de 10% a 29% para 2026 y de 5,9% a 18% para 2027, entre el Presupuesto del año pasado y el presentado hace un mes. Por nuestra parte, esperamos que la inflación cierre 2026 en torno al 30% y que en 2027 se modere, aunque todavía en la zona del 24% hacia diciembre.
Finanzas y mercados
Esta semana, el Tesoro testeó la demanda por instrumentos con vencimiento posterior a las elecciones y obtuvo un resultado favorable, logrando extender plazos sin convalidar premios significativos. En paralelo, el BCRA en lo que va de octubre aceleró el ritmo de compras diarias de divisas en el MULC.
Pasó la primera licitación del Tesoro de octubre, en un último trimestre que presenta desafíos crecientes en materia de refinanciamiento, tanto por los montos de vencimientos como por la necesidad de administrar el perfil de deuda de cara a las elecciones de 2027. Esta vez partió de vencimientos relativamente acotados, por $4,86 bn, frente a un promedio superior a $8 bn en las licitaciones anteriores. El Tesoro adjudicó $6,6 bn, alcanzando un rollover del 136,14%. No obstante, el resultado debe interpretarse considerando que, en la previa a la licitación, el Tesoro habría realizado una recompra de títulos y la misma habría facilitado el rollover al generar liquidez a las entidades financieras para suscribir instrumentos de mayor plazo. En consecuencia, parte del refinanciamiento podría responder a esta dinámica, por lo que la absorción neta de pesos sería menor a la que sugiere el resultado bruto.
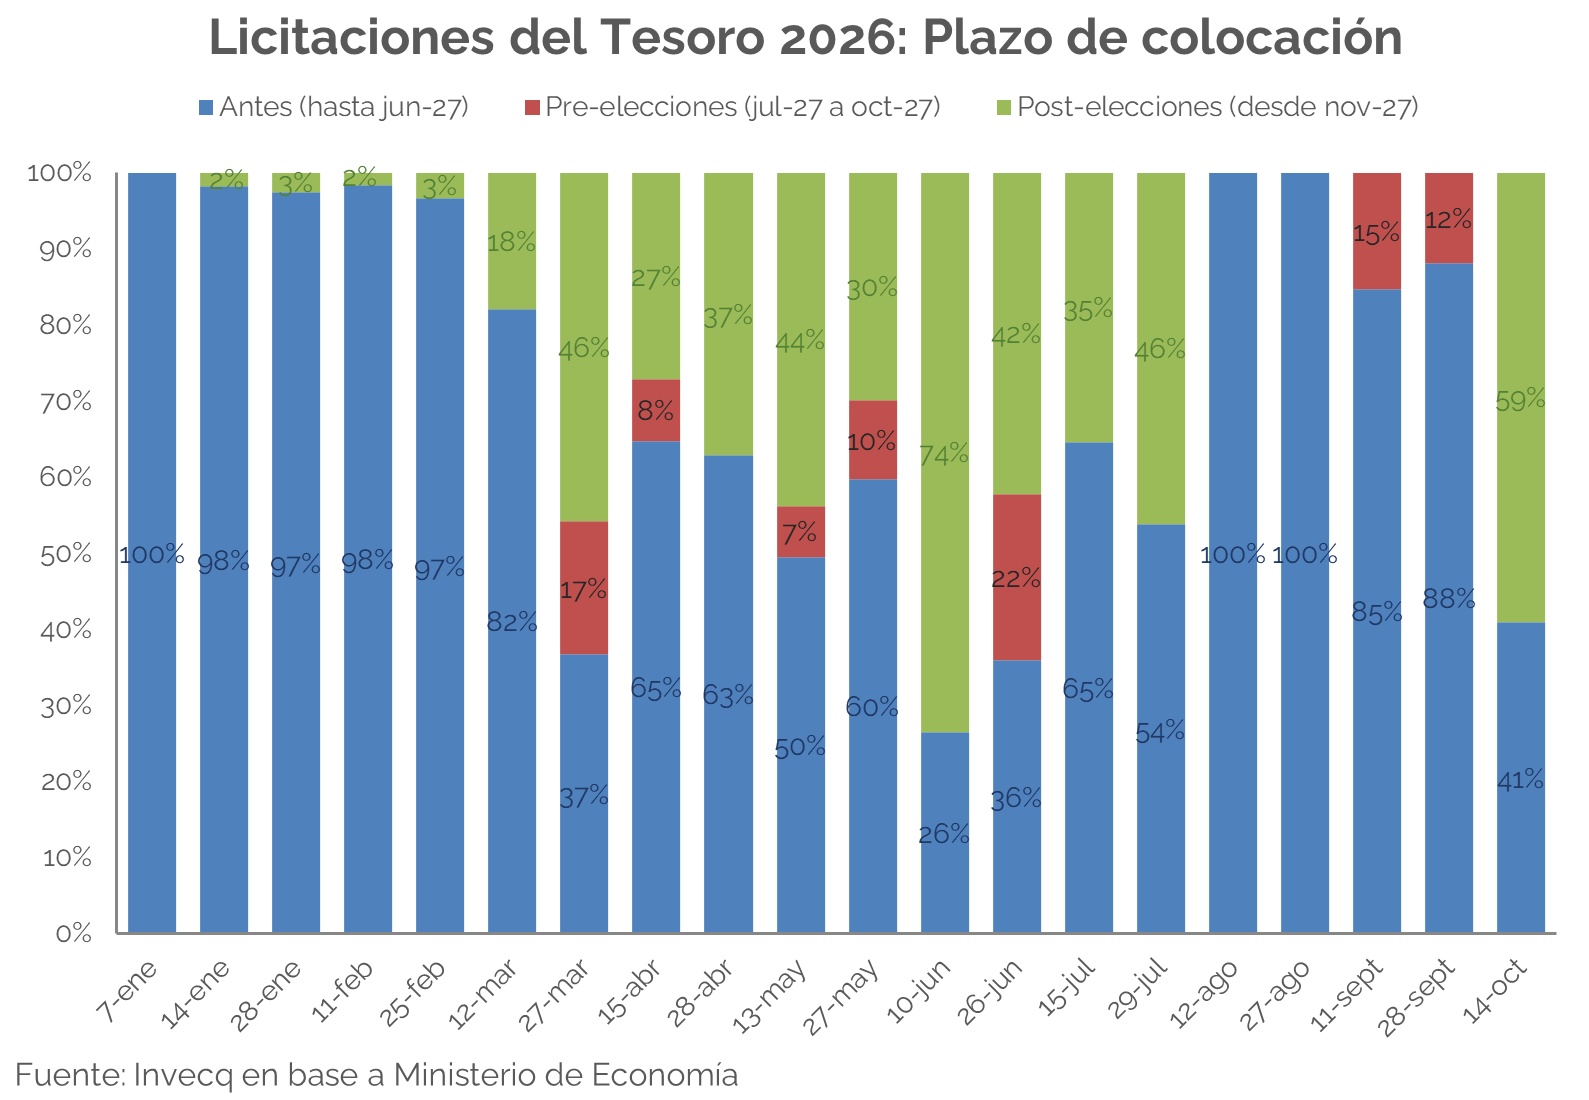
Del total colocado, aproximadamente el 41% correspondió a una LECAP con vencimiento en enero de 2027, es decir, previo a las elecciones, a una tasa del 27,47%, levemente inferior al rendimiento del mercado secundario (27,82%). En comparación con la licitación de agosto, cuando este mismo instrumento se colocó a una tasa del 30,60%, el rendimiento ahora se redujo en 3,13 p.p. El restante 59% de la colocación se concentró en instrumentos con vencimientos posteriores a las elecciones: aproximadamente un 26% correspondió a un bono CER/TAMAR con vencimiento en diciembre de 2029, colocado a una tasa del 6,99%, en línea con el mercado secundario; un 18% a un bono TAMAR con vencimiento en agosto de 2028, con una TIREA del 38,9%; y cerca de un 16% a un instrumento dual TAMAR/dólar linked con vencimiento en enero de 2028, a una TIREA del 4,35%, levemente superior a la del mercado secundario (4,20%).
Más allá del nivel de rollover, el dato relevante fue la composición de la colocación. Luego de cinco licitaciones sin lograr colocar instrumentos con vencimientos posteriores a las elecciones, el Tesoro volvió a encontrar demanda por este segmento y logró concentrar cerca del 59% de lo adjudicado en instrumentos post-elecciones. Esto ocurre en un contexto de mayor firmeza de la curva en pesos durante las últimas semanas, pese a un escenario internacional desafiante, y sin necesidad de convalidar premios significativos respecto de las cotizaciones del mercado secundario. Si bien los vencimientos de esta subasta fueron acotados frente a los compromisos que deberá afrontar en las próximas semanas -en particular, la última licitación de octubre, con vencimientos superiores a $20 bn-, el resultado constituye una señal relevante para la estrategia de administración de pasivos. Extender el perfil de vencimientos hacia 2028 y 2029 permitiría reducir las necesidades de refinanciamiento en el período pre-electoral y moderar potenciales tensiones sobre la liquidez del mercado de pesos.
Por el lado cambiario, otra señal favorable es la recuperación de las compras de divisas del BCRA durante octubre, al menos según los datos disponibles hasta el momento. La evolución resulta destacable dada la estacionalidad del mercado cambiario en esta época del año. Luego de acumular compras por un promedio mensual cercano a los USD 1.900 M durante los primeros siete meses de 2026, el ritmo se desaceleró a USD 770 M en agosto y USD 474 M en septiembre. En lo que va de octubre, en cambio, las compras ya superan los USD 983 M, con un promedio diario de USD 89 M, frente a USD 39 M en agosto y USD 22 M en septiembre.
La continuidad de esta dinámica será clave para fortalecer el colchón de reservas de cara a 2027. En particular, el objetivo cobra relevancia si se considera que el Tesoro proyecta obtener alrededor de USD 5.000 M de financiamiento en el mercado local durante el próximo año, en un contexto en el que el nivel de riesgo país volvió a incrementarse -y luce poco probable que en la previa electoral se mantenga por debajo de estos niveles- y desde el gobierno sostienen la decisión de no convalidar este nivel de tasas. Por lo tanto, una mayor acumulación de reservas contribuiría a reforzar la capacidad de afrontar los compromisos externos y reducir la dependencia de fuentes de financiamiento internas, una de las principales incógnitas que enfrenta el mercado hacia el próximo año.