Economía
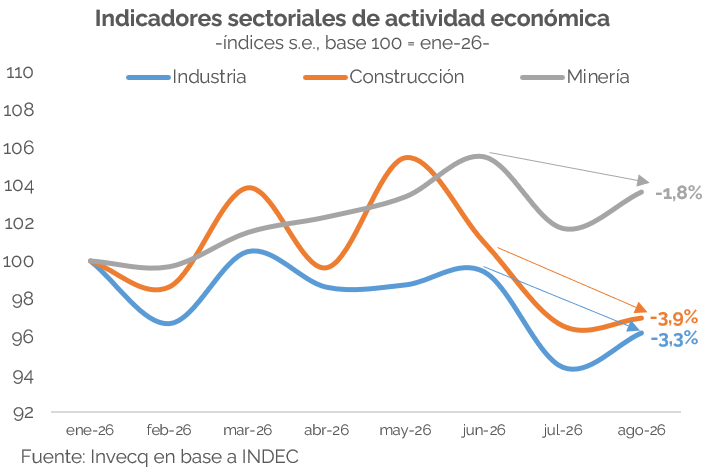
Los datos de actividad económica publicados esta semana (minería, industria y construcción) muestran un rebote parcial en agosto, que no alcanzaría para compensar la caída del 2,9% mensual registrada por el EMAE en julio. De esta manera, todo indica que la actividad económica volvería a contraerse en términos desestacionalizados durante el tercer trimestre, acumulando dos trimestres consecutivos de caída (tras retroceder 0,6% t/t en el segundo trimestre) y sin lograr evitar una recesión técnica. Por ello, se recortó la proyección de crecimiento del 2026 al 1,5% anual.
En agosto, la recuperación fue parcial en los tres indicadores sectoriales. La industria creció 1,9% mensual desestacionalizado, luego de caer 5,1% en julio, y quedó 3,3% por debajo de junio, acumulando una caída de 2,7% i.a. entre enero y agosto. En construcción, el avance mensual de 0,4%, posterior a una baja de 4,4%, apenas recuperó una décima parte del retroceso, aunque conserva una leve expansión de 0,8% en el acumulado del año. Por su parte, la caída mensual de la minería (que incluye petróleo y gas y minerales no metálicos) en julio fue revisada de 0,9% a 3,6%, principalmente por una corrección al alza del nivel desestacionalizado de junio. Así, el rebote de 1,9% de agosto dejó al sector 1,8% por debajo de junio.
Los primeros datos de septiembre muestran una recuperación dispar, sin señales de un rebote generalizado. En términos mensuales desestacionalizados, los despachos de cemento subieron 15,1%, después de caer 6,5% en agosto, pero Construya volvió a retroceder 0,6%, tras una baja de 3,5%. Los patentamientos de autos y motos crecieron 11,4% y 8,3%, respectivamente, y prolongaron la recuperación iniciada en agosto luego de las caídas de julio. Sin embargo, la producción automotriz apenas avanzó 0,9%, tras retroceder 3,6% en agosto y 5,4% en julio. La mejora de las ventas todavía contrasta con una producción débil, mientras que el crédito privado real cayó 0,8%, sumando un segundo mes de contracción después del descenso de 1,0% de agosto.
Este desempeño condiciona tanto el cierre del trimestre como el crecimiento anual. Sin revisiones del EMAE hasta julio, un rebote de 2% mensual desestacionalizado en agosto exigiría una suba cercana al 5% en septiembre para igualar el promedio del segundo trimestre, un resultado que luce poco factible con la información disponible. Por eso es que la recesión técnica parece inevitable.
En síntesis, la actividad económica sigue fría en el tercer trimestre, en especial la ligada al mercado interno. Los sectores ganadores (minería, agro y energía) permiten que la actividad crezca levemente, compensando el pobre desempeño de los sectores ligados al consumo interno. Estos no logran repuntar por un mercado laboral que no genera empleo privado, salarios reales que apenas se recuperan en el margen y un crédito que no despega, en especial a las familias, con tasas de interés reales muy elevadas. De cara al cierre de 2026, esperamos un crecimiento económico en torno al 1,5%, que podría ser ajustado a la baja, ya que para alcanzarlo requeriría una recuperación significativa de la actividad en el cuarto trimestre, luego de un tercer trimestre que se encamina a confirmar la recesión técnica. Para 2027 esperamos una dinámica similar, con un crecimiento en torno al 2,0% anual traccionado por los sectores exportadores.
Finanzas y mercados
El resultado de la primera vuelta de las elecciones presidenciales en Brasil sorprendió a los mercados y generó una fuerte reacción positiva en el país, que también generó un coletazo favorable para Argentina.
El domingo 4 de octubre, Flavio Bolsonaro obtuvo el 47,03% de los votos válidos, frente al 45,16% de Lula da Silva, una diferencia de casi 2 puntos porcentuales que contradijo las encuestas previas. Dado que ninguno alcanzó el 50% necesario para imponerse en primera vuelta, ambos competirán en el balotaje del próximo 25 de octubre. De cara a esa instancia, los candidatos de derecha que quedaron fuera de la segunda vuelta sumaron alrededor de 4,4 p.p, un caudal de votos que podría favorecer a Bolsonaro, aunque su traslado no está garantizado.
La respuesta de los activos brasileños fue inmediata: el lunes posterior a las elecciones, el índice Bovespa [1] avanzó 7,7% -la mayor suba diaria desde marzo de 2020- mientras que el ETF EWZ [2], que replica el desempeño de las acciones brasileñas en dólares, subió alrededor de 12,6%, mientras el real se apreció un 4,4% frente al dólar. La magnitud del movimiento también se reflejó en los flujos de capital: los inversores extranjeros registraron ingresos netos por aproximadamente 10.060 millones de reales -unos USD 2.010 millones- en la bolsa de San Pablo, el mayor monto diario desde que existen registros comparables en 2008. Sin embargo, el impulso inicial perdió fuerza durante las ruedas siguientes, con toma de ganancias el martes y el miércoles, en un contexto de suba de las tasas largas estadounidenses y mayor cautela global. El jueves y el viernes, el Bovespa recuperó terreno luego de conocerse nuevas encuestas para el balotaje y cerró la semana con una variación semanal de 8,6%.
En Argentina, el contagio fue significativo, aunque concentrado principalmente en las primeras dos ruedas. El riesgo país retrocedió 49 p.b el lunes, hasta los 600 p.b., y continuó bajando el martes, cuando alcanzó los 577 p.b. Sin embargo, la mejora se moderó posteriormente con un leve rebote también impactado por una mayor volatilidad internacional y una toma de ganancias en los mercado y cerró la semana en 590 p.b. El canal cambiario también contribuyó a mejorar, al menos transitoriamente, la competitividad argentina frente a su principal socio comercial. La apreciación del real impulsó una mejora del tipo de cambio real bilateral con Brasil de aproximadamente 4,5% el lunes respecto del viernes anterior. Si bien parte de ese movimiento se revirtió en las ruedas siguientes, al cierre del jueves el indicador todavía se ubicaba cerca de 3,9% por encima del nivel previo a las elecciones.
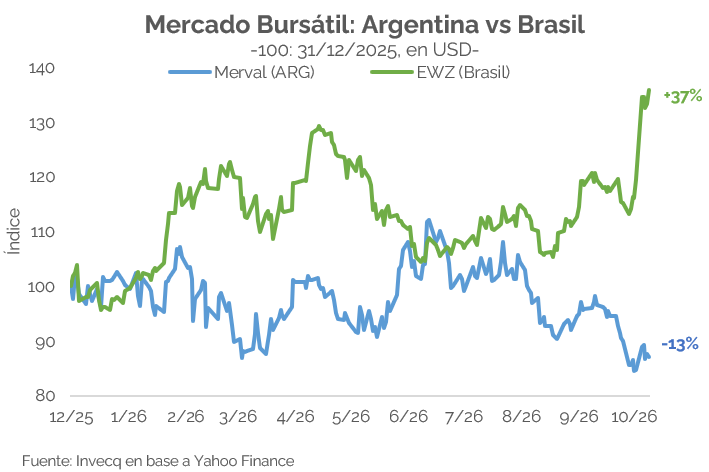
En el mercado accionario local, el S&P Merval avanzó 5,13% el lunes, en línea con la mejora de los activos regionales y siguió mejorando levemente el día martes, sin embargo, en línea con el mercado de bonos los resultados se moderaron en el resto de la semana. Medido en dólares y tomando como base 100 el cierre de 2025, el gráfico muestra que el EWZ acumula una suba cercana al 37% en lo que va del año, mientras que el Merval registra una caída de alrededor del 13%, lo que representa una brecha de 50 puntos porcentuales. Si bien ambos mercados evolucionaron de manera similar durante enero, Brasil comenzó a despegarse a partir de febrero y la diferencia se amplió desde agosto, cuando las acciones argentinas se vieron presionadas por el incremento del riesgo país, de las tasas internacionales, junto con un riesgo idiosincrático. En este marco, el repunte brasileño de la última semana tuvo un efecto positivo, pero limitado, sobre la bolsa local, que continúa respondiendo en mayor medida a sus propios condicionantes.
Hacia adelante, un eventual triunfo de Flavio Bolsonaro podría favorecer una mayor coordinación entre Argentina y Brasil en materia comercial y generar una mejora adicional en la competitividad cambiaria a través de un real más apreciado. En ese sentido, el candidato se mostró a favor de flexibilizar las reglas del Mercosur para que sus miembros puedan negociar acuerdos de libre comercio por fuera del bloque, una agenda que coincide con la que impulsa el gobierno de Milei. Sin embargo, el impacto sobre los activos argentinos sería acotado mientras persistan los factores locales que condicionan su desempeño. Para observar un rally más sostenido en el mercado accionario y una compresión significativa del riesgo país, será clave una mayor estabilidad del contexto internacional, una reducción de la incertidumbre doméstica, un repunte de la actividad económica, entre otros factores locales (Ver sección Economía).
[1] Ibovespa: principal índice de la bolsa de San Pablo, expresado en reales.
[2] EWZ: ETF que replica a las principales acciones brasileñas y cotiza en dólares en Nueva York.