Economía
La reelección de Lula abre una nueva etapa para Brasil y tiene implicancias en Argentina: el principal socio comercial del país crecería a un ritmo moderado en 2027, mantiene desequilibrios fiscales relevantes y, tras el resultado electoral, registró una fuerte depreciación de su moneda.Para la economía argentina, los dos canales centrales a seguir serán justamente esos: por un lado, cuánto pueda crecer Brasil y, por otro, qué ocurra con el real, cuya depreciación le agrega tensión al frente cambiario local. Además, tuvo un impacto inmediato en la plaza bursátil local (ver Sección Finanzas y mercados).
Brasil es el principal socio comercial de la Argentina. En lo que va de 2026 explicó el 16% del intercambio total de bienes: las exportaciones hacia ese destino sumaron USD 9.789 M (13% del total) y las importaciones USD 12.005 M (21%). Esa participación, sin embargo, es menor a la de otras épocas: entre 2000 y 2015 promediaba el 24% del comercio exterior. El vínculo, además, ha sido históricamente deficitario para la Argentina: desde 2000, el saldo bilateral solo fue positivo en 2000-2002 y 2019.
La relevancia de Brasil no pasa solo por el volumen sino también por la composición: más del 60% de las ventas a ese mercado son manufacturas de origen industrial, con vehículos y sus partes como principal producto (44% del total), seguidos de lejos por cereales (9%), lácteos (6%) y combustibles y energía (6%), entre otros. Para varios sectores, además, es un destino difícil de reemplazar: concentra el 65% de las exportaciones argentinas de vehículos y sus partes, el 60% de las de plástico y sus manufacturas, y en torno al 40% de las de lácteos y de aparatos mecánicos. Incluso en rubros de menor escala su peso es casi total, con más del 90% tanto en fibras sintéticas o artificiales discontinuas como en plomo y sus manufacturas. A esto se suma el canal de la inversión: Brasil es el cuarto país con mayor stock de inversión extranjera directa en la Argentina (6,2% del total), mientras que en términos de flujos explicó el 9% en los últimos 12 meses, ubicándose en el séptimo puesto.
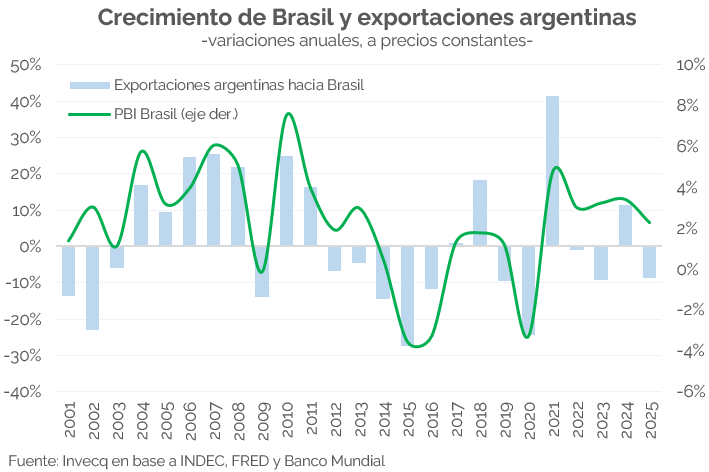
Dado este grado de exposición comercial, lo que ocurra con su nivel de actividad resulta determinante, y allí el frente fiscal aparece como el principal foco de atención. El sector público consolidado cerró 2025 con un déficit de 8,3% del PBI, explicado casi en su totalidad por el pago de intereses, ya que el resultado primario fue de apenas -0,4%. El deterioro es marcado si se tiene en cuenta que en 2022 se registraba un superávit primario de 1,3% y un rojo total de 4,6%. Para este año, el relevamiento de expectativas del BCB anticipa un primario similar (-0,4%) y un déficit financiero cercano al 9%. El correlato es una deuda que gana peso por su propia dinámica: el déficit se financia con más deuda, que a su vez eleva la carga de intereses. Según el FMI, la deuda bruta del gobierno general rondaría el 100% del PBI en 2026 y seguiría en aumento en los próximos años.
El desafío para el nuevo mandato de Lula será sostener el crecimiento en un contexto de tasas todavía elevadas, sin profundizar los desequilibrios fiscales.Las proyecciones para 2027, de hecho, muestran una economía que seguiría expandiéndose, pero sin demasiado dinamismo: el relevamiento de expectativas del BCB estima 1,3% para el año que viene y 1,8% para este, cuando venía de crecer 3% en promedio durante 2022-2025. Para la Argentina, esto supone que el canal comercial debería seguir aportando demanda —en particular para las manufacturas industriales—, aunque difícilmente pueda esperarse un gran impulso. Al mismo tiempo, la posibilidad de una política fiscal expansiva enfrenta una restricción cada vez más evidente: con deuda elevada y un costo de financiamiento alto, un deterioro adicional de las cuentas públicas podría mantener las tasas altas por más tiempo y terminar limitando el propio crecimiento brasileño.
El segundo canal, y el que mostró una reacción más inmediata al resultado electoral, es el cambiario.Al día siguiente del balotaje, el real se depreció 8,8%, de R$ 4,98 a R$ 5,35 por dólar y cerró la semana en R$5,47. Más allá de la sobrerreacción inicial del mercado, la dinámica cambiaria será una variable especialmente relevante para la Argentina: un real persistentemente más débil reduce la competitividad de las exportaciones argentinas frente a la producción brasileña, presiona sobre algunos sectores que compiten con importaciones y también afecta el turismo. De hecho, el ITCRM ya cayó 2% entre el 29/10 y el 23/10, y el TCR bilateral 7,2%.
Así, el escenario más favorable para la Argentina no depende simplemente de que Lula consiga sostener el crecimiento, sino de que pueda hacerlo sin profundizar el desequilibrio fiscal y sin que esa incertidumbre termine traduciéndose en una depreciación persistente del real.
Finanzas y mercados
La semana financiera estuvo marcada por el resultado de las elecciones presidenciales en Brasil, que generó una fuerte corrección en los mercados financieros brasileros y repercutió sobre los activos argentinos. En el plano local, el BCRA permaneció tres jornadas sin realizar compras en el MULC, mientras que el riesgo país se acercó a los 800 p.b.
Lula da Silva se impuso en el balotaje del 25 de octubre con el 51,8% de los votos válidos, frente al 48,2% obtenido por Flávio Bolsonaro, revirtiendo así el resultado de la primera vuelta. El resultado tuvo un fuerte impacto sobre los activos financieros brasileños, en un contexto en el que los mercados habían priceado una mayor probabilidad de triunfo de Bolsonaro. En la primera rueda posterior a las elecciones, el EWZ (principal ETF que replica las acciones brasileñas y cotiza en Nueva York) llegó a registrar una caída de 26%, pero cerró el día con una caída de 20% (la segunda mayor caída del índice, luego de la pandemia). La corrección continuó durante el resto de la semana, aunque a un ritmo considerablemente menor en torno a 1% diario. Por su parte, el Ibovespa, principal índice bursátil de Brasil, activó el mecanismo de circuit breaker[1] durante la apertura, lo que provocó una suspensión temporal de las operaciones, algo que no ocurría desde marzo de 2020. Una vez reanudada la operatoria, el índice cerró con una caída del 14%.
La reacción también se reflejó en los flujos de capitales. Los inversores retiraron R$ 6.820 M (USD 1.321 M) de la bolsa brasileña B3 durante las tres ruedas alrededor del balotaje, de los cuales R$ 2.850 M (USD 526 M) correspondieron al lunes 26, primera jornada posterior a las elecciones, siendo la tercera mayor salida diaria de 2026. No obstante, el saldo neto de octubre continúa siendo positivo, con ingresos por R$ 13.300 M (USD 2.456 M), impulsados por la entrada récord registrada luego del triunfo de Flávio Bolsonaro en la primera vuelta. En aquella jornada, el lunes 5 de octubre, ingresaron R$ 10.060 M (USD 2.015 M), la mayor entrada diaria desde 2008. En paralelo, los inversores incrementaron significativamente sus posiciones en derivados cambiarios como cobertura, con compras por R$ 36.803 M (USD 6.840 M), el mayor saldo diario desde 2022. A esto se le sumó el impacto en el Real antes mencionado (Ver sección economía) y en el riesgo país brasileño que mostró una reacción más acotada que la observada en el mercado accionario, con un incremento de 22 p.b. en la primera rueda, frente a una suba de 6 p.b. del indicador latinoamericano.
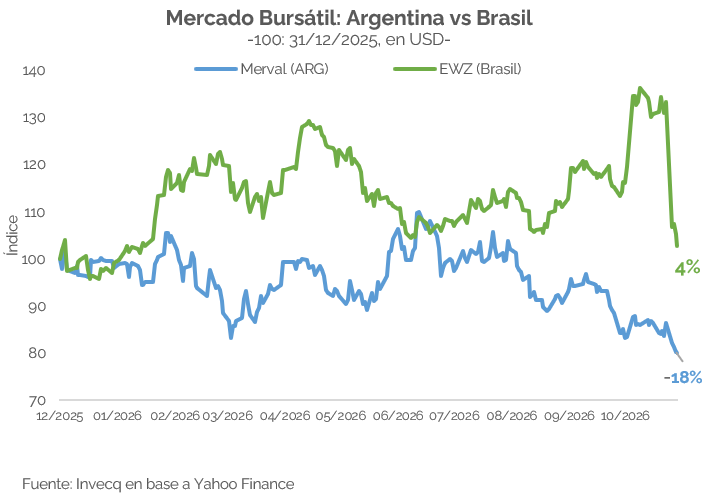
La corrección de los mercados brasileños también tuvo grandes repercusiones sobre los activos argentinos. En la primera rueda posterior a las elecciones, el índice Merval cayó un 5%, mientras que el riesgo país aumentó 64 p.b., frente a una suba de apenas 6 p.b. del indicador latinoamericano. No obstante, a pesar de la fuerte corrección registrada tras las elecciones, el mercado brasileño todavía acumula una suba del 4% en lo que va del año, frente al avance del 34% que registraba antes del balotaje. En contraste, el mercado argentino presenta un desempeño considerablemente más débil: el Merval acumula una caída del 18% en dólares en el año, ubicándose entre los índices bursátiles más castigados. Por su parte, el tipo de cambio oficial mayorista avanzó un 0,8%, aunque durante el resto de la semana los activos se mantuvieron relativamente estables.
En el frente cambiario, el BCRA permaneció tres jornadas consecutivas sin realizar compras netas en el mercado oficial. No obstante, parte de la intervención se canalizó a través del Tesoro, que realizó una venta de USD 100 M durante la primera rueda y recompró USD 44 M en la segunda. A pesar de esta interrupción, la autoridad monetaria acumula compras por USD 1.396 M en octubre, un desempeño poco habitual para esta época del año.
Por otro lado, el Tesoro obtuvo un resultado positivo en la última licitación, en la que enfrentaba vencimientos por $10,8 bn y alcanzó un rollover del 107%. En cuanto a la composición de la adjudicación, el 31% correspondió a un bono CER-TAMAR, el 22% a instrumentos dólar linked, el 18% a tasa fija, el 17% a CER y el 13% restante a instrumentos TAMAR. En términos de tasas, con excepción del instrumento dólar linked, las adjudicaciones se realizaron en línea con las condiciones del mercado, sin necesidad de ofrecer premios adicionales. Sin embargo, el aspecto más relevante de la licitación estuvo en la extensión de los plazos. El 62% del monto adjudicado, equivalente a $7,2 bn, corresponde a vencimientos anteriores a las elecciones de octubre de 2027, mientras que el 38% restante ($4,4 bn) vence con posterioridad. Esto representa una mejora respecto de las licitaciones de agosto y septiembre, en las que el Tesoro había encontrado dificultades para extender los vencimientos más allá del período electoral. De cara a un año electoral con importantes compromisos de deuda en pesos, lograr despejar la mayor cantidad posible de vencimientos con anterioridad a las elecciones resulta clave para reducir las necesidades de refinanciamiento y los riesgos de concentración de pagos.
[1] Es un mecanismo que suspende automáticamente las operaciones en la bolsa cuando el índice cae bruscamente, para frenar el pánico y dar tiempo a procesar la información.