Economía
En el segundo trimestre el PBI se contrajo 0,6% respecto del primero en la medición desestacionalizada, la primera caída trimestral desde mediados de 2024. En la comparación interanual el producto todavía crece 2,0%, y el primer semestre acumula un alza de 2,2% i.a., pero la dinámica reciente es de estancamiento: el nivel del segundo trimestre es apenas 0,1% superior al del cuarto trimestre de 2025.
La caída fue de demanda interna, y el sector externo es el que actuó como amortiguador. La absorción interna se contrajo 2,1% t/t desestacionalizada, con el consumo privado cayendo 2,4%, el consumo público 2,3% y la inversión 0,9%. Las exportaciones, en cambio, avanzaron 2,5% y las importaciones se retrajeron 3,5%, de modo que las exportaciones netas amortiguaron buena parte del ajuste y explican que el PBI haya caído bastante menos que el gasto doméstico.
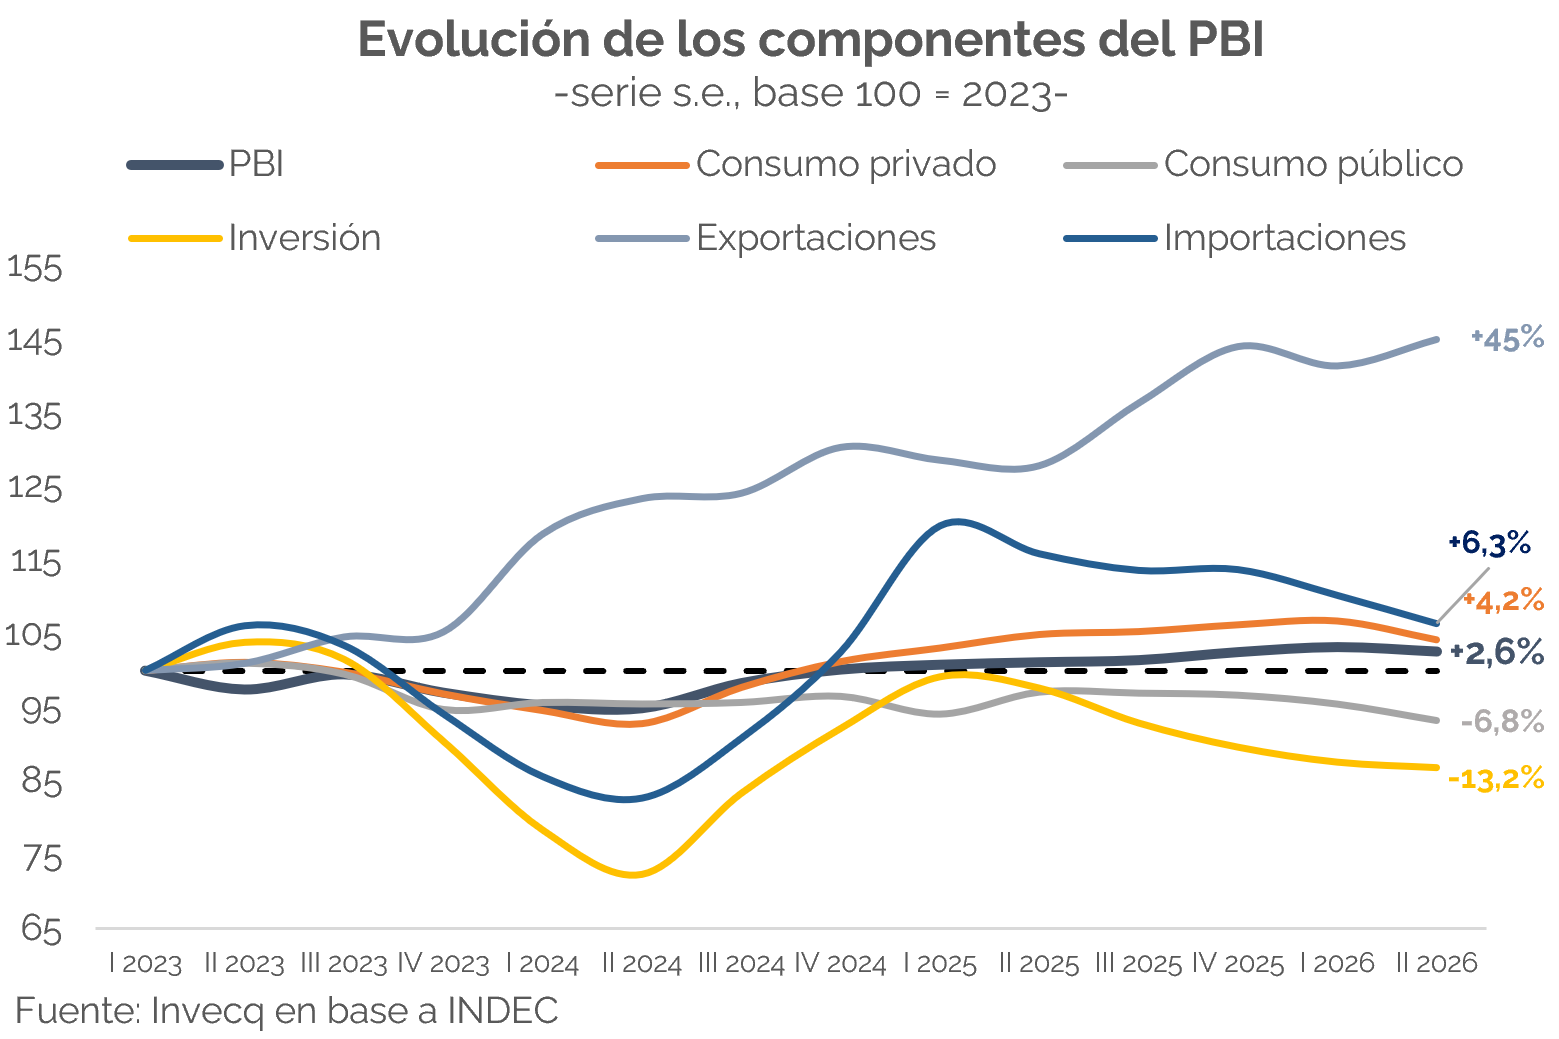
Si comparamos contra el primer trimestre de 2023, las exportaciones fueron el gran motor, con un salto de 45% impulsado por agro, energía y minería, y el consumo privado recuperó lo perdido en 2024 hasta quedar 4,2% arriba. En el otro extremo, la inversión es el componente más castigado: cayó cerca de 25% en 2024, rebotó hasta mediados de 2025 y volvió a ceder, de modo que hoy está 13,2% por debajo de 2023.
El dato tiene una consecuencia directa sobre el año. Si la actividad se mantuviera en el nivel del segundo trimestre durante lo que resta de 2026, el crecimiento anual sería de apenas 1,3%, lo que representa el arrastre estadístico. Para alcanzar nuestra proyección de 2,2% la economía debería avanzar cerca de 1,2% trimestral desestacionalizado en el tercero y en el cuarto trimestre, un ritmo muy superior al 0,4% promedio de los últimos seis meses. Los primeros datos del tercer trimestre no muestran ese cambio de tendencia: en julio la industria manufacturera cayó 5,0% m/m desestacionalizado —su menor nivel desde junio de 2024, con una baja acumulada de 2,6% i.a. en el año—, la construcción retrocedió 4,6% y volvió al piso de marzo pese a acumular 1,7%, e incluso minería y petróleo, que crece 7,7% i.a. y sigue siendo uno de los motores, encadenó dos meses de caída. Sostener un ritmo elevado en la segunda mitad del año luce desafiante y aumenta la probabilidad de un ajuste a la baja de la estimación.
Es por esto, que las estimaciones de actividad presentadas esta semana en el Presupuesto 2027 sufrieron correcciones, pero igualmente quedaron algo optimistas. El supuesto de crecimiento para 2026 pasó de 5,0% a 3,0%, aún por encima del arrastre y del consenso. Para 2027 proyecta 4,0%, contra 2,9% del último REM y 2,5% de nuestra estimación, apoyado en una inversión que subiría 9,2% después de caer 2,1% en 2026 y en un consumo privado que crecería 3,4%. Es un escenario que exige condiciones de crédito y confianza que hoy no están. En precios, en cambio, la estimación luce más realista: la inflación proyectada para 2026 pasó de 10,1% a 29,0%, en línea con el consenso de 30%, y para 2027 se prevé 18%, algo por debajo del 20% del REM. La contracara es cambiaria: el dólar pasaría de $1.600 en diciembre de 2026 a $1.847,6 un año después (+15,5%), por debajo de la inflación, de modo que el escenario oficial supone una nueva apreciación real en un año electoral.
En síntesis, el freno del segundo trimestre es la manifestación más clara del trilema: acumulación de reservas, la inflación y el nivel de actividad. La misma estrategia que sostiene la desinflación —tasas altas y ancla cambiaria— es la que limita la actividad, y el costo en términos de crecimiento se vuelve cada vez más relevante frente a lo que aporta en materia de precios.
Finanzas y mercados
El endurecimiento de las condiciones financieras globales se profundizó esta semana, luego de que la Reserva Federal elevara su tasa de referencia por primera vez en más de tres años. En este contexto, el aumento de las tasas internacionales incrementa el costo de financiamiento para Argentina y retrasa la vuelta del Gobierno a los mercados internacionales.
La Reserva Federal de Estados Unidos, por unanimidad de los 12 miembros del FOMC, elevó la tasa de referencia en 25 p.b., hasta el rango de 3,75%-4,00%, en la primera suba desde julio de 2023. La decisión se dio en un contexto en el que la actividad económica continúa sólida, el mercado laboral mantiene cierta resiliencia, pero la inflación permanece por encima del objetivo del 2%. En este marco, la Fed señaló que la decisión busca favorecer un retorno más oportuno de la inflación a su meta. Los últimos datos económicos reforzaron la necesidad de mantener esta postura monetaria más restrictiva. En agosto, el IPC estadounidense aumentó 0,4% mensual y 3,4% interanual -muy lejos del target-, con el precio de la nafta explicando más de un tercio del incremento mensual, luego del recrudecimiento del conflicto. A su vez, la inflación núcleo avanzó por encima de lo esperado reforzando las probabilidades de que el organismo suba las tasas en septiembre. Por el lado del mercado laboral, en agosto se crearon tres veces más puestos de trabajo de lo esperado y la tasa de desempleo se mantuvo en 4,1%, reflejando una economía que continúa mostrando capacidad de generación de empleo.
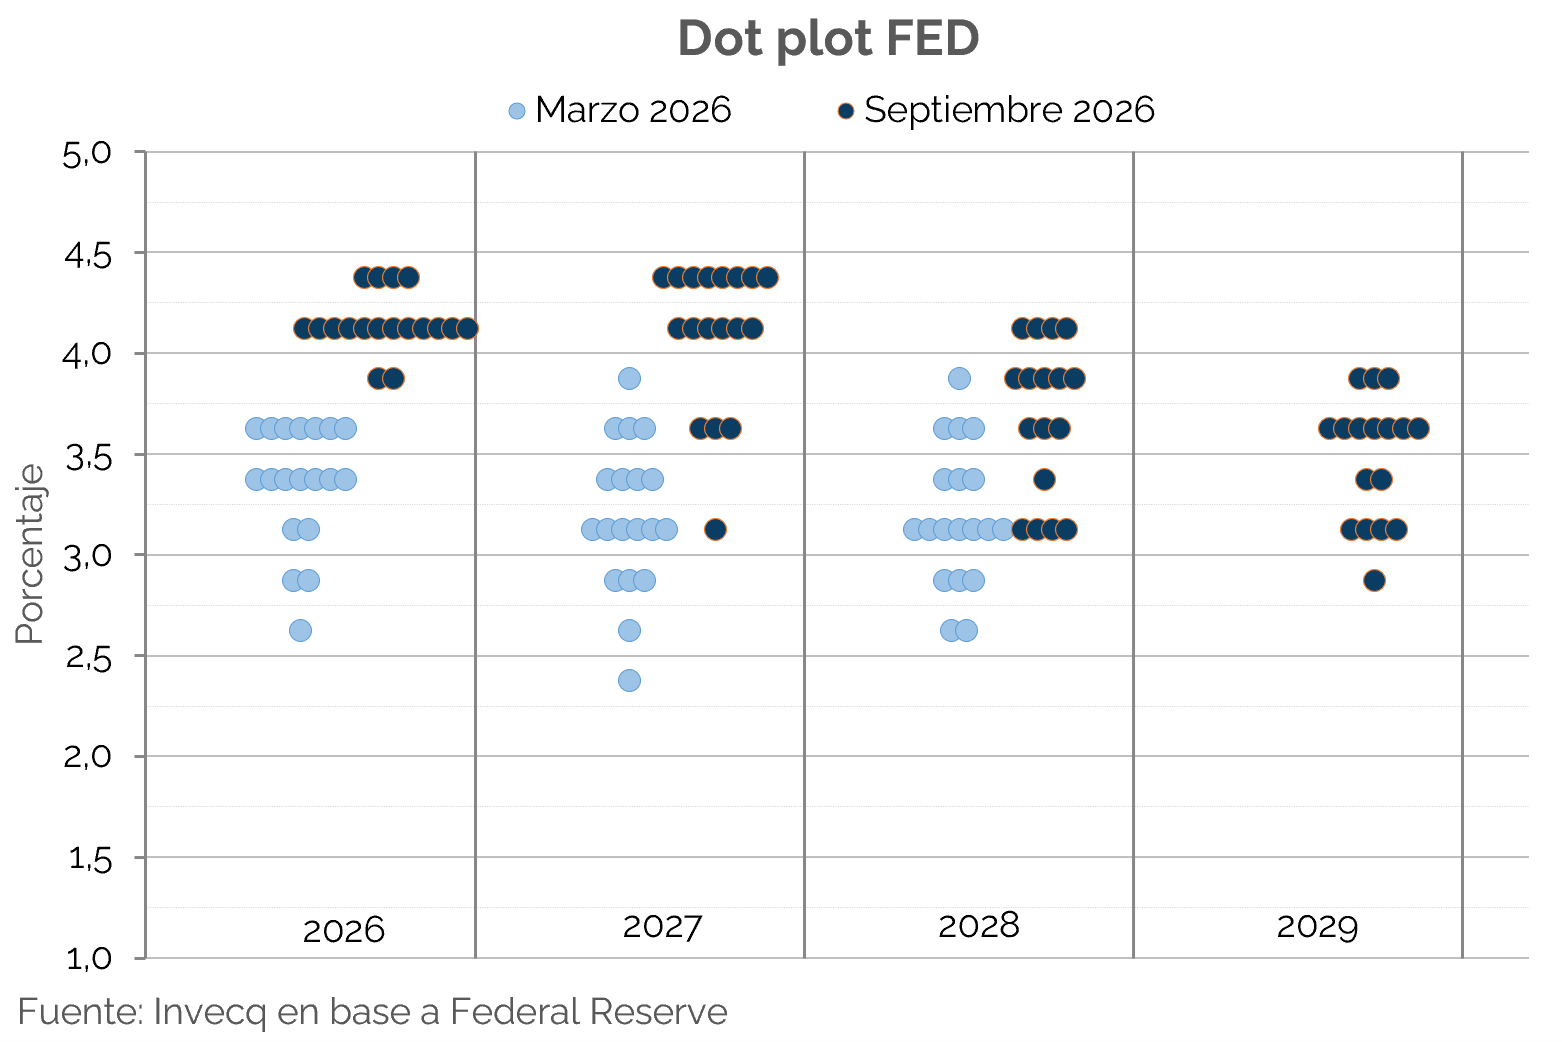
El cambio de esta semana en las expectativas de política monetaria respecto de marzo resulta significativo. En aquel momento, el dot plot mostraba que la mayoría de los miembros de la autoridad monetaria esperaba mantener la tasa sin cambios durante 2026 y comenzar con las subas recién en 2027. Sin embargo, la persistencia de las presiones inflacionarias y la continuidad del conflicto en Medio Oriente llevaron a revisar al alza la trayectoria esperada de tasas: actualmente la mediana de las proyecciones ubica la tasa de política en 4,125% a fines de 2026, lo que supone una suba adicional respecto del nivel actual. No obstante, las expectativas del mercado muestran una trayectoria algo más gradual. Los futuros de Fed Funds asignan actualmente una probabilidad relevante a una nueva suba, aunque recién en enero de 2027. En este contexto, la evolución de la inflación en los próximos meses, el desarrollo del conflicto en Medio Oriente y las elecciones de medio término en Estados Unidos serán factores clave para determinar el ritmo de la política monetaria.
El endurecimiento de la política monetaria, además, no se limita solamente a Estados Unidos. A partir del segundo trimestre del año, varios bancos centrales ya habían comenzado a endurecer su política monetaria también con subas de 25 p.b en su mayoría: el Banco Central Europeo, Nueva Zelanda, Dinamarca y Hong Kong -entre otros países-. Además, esta semana se sumó el Banco de Japón, que llevó su tasa a 1,25%, el nivel más alto desde 1995. Este giro hacia condiciones monetarias más restrictivas responde a la persistencia de las presiones inflacionarias, en un contexto de mayores tensiones geopolíticas, pero principalmente a las crecientes preocupaciones por la sostenibilidad fiscal de las principales economías. El encarecimiento de la energía vinculado al conflicto en Medio Oriente agrega presión sobre la inflación, mientras que el mayor endeudamiento público mantiene elevados los rendimientos de los bonos soberanos de largo plazo.
Para Argentina, este escenario representa un desafío adicional. El aumento de las tasas internacionales eleva el costo de financiamiento externo y, por lo tanto, la tasa que debería convalidar el país para acceder nuevamente a los mercados de capitales. En este contexto, una eventual colocación de deuda soberana enfrentaría condiciones menos favorables y la hace menos probable, dada la postura del Gobierno de no convalidar tasas que considere excesivas.
Por otro lado, en el plano local, el BCRA amplió el cupo de tenencia de títulos públicos para las entidades financieras, permitiendo que las posiciones que anteriormente estaban concentradas en LECAP puedan rotarse hacia otros títulos en pesos, incluidos los dólar linked y duales. La medida amplía el universo de instrumentos que los bancos pueden incorporar, lo que podría favorecer una mayor demanda por títulos dólar linked y dual -no tan de corto plazo como los de tasa fija-, contribuyendo a una compresión de sus rendimientos. Esto cobra relevancia de cara a los próximos vencimientos (más de $100 bn hasta diciembre 2026, contando público y privado) y a la estrategia del Tesoro de lograr rollover cercano al 100%.