Economía
En octubre, el intercambio comercial de bienes arrojó un superávit de USD 3.394 M, cuatro veces el de un año atrás (USD 813 M). Las exportaciones alcanzaron USD 10.061 M, con una suba de 26,4% i.a., mientras que las importaciones sumaron USD 6.668 M (-6,7% i.a.). En el acumulado del año, el saldo llega a USD 24.568 M, el tercero más alto de la historia a precios constantes, solo detrás de 2002 y 2003.
Detrás de este resultado hay tres factores principales. El primero es el desempeño exportador, que viene sólido en volúmenes desde 2024 y este año también en precios. En octubre, las cantidades subieron 5,6% i.a. y se mantienen en máximos históricos, mientras que los precios avanzaron 19,7%. Por rubros, se destacan i) Combustibles y energía, cuyas ventas casi se duplicaron (+93,9% i.a.) por el efecto combinado de precios (56,2%) y cantidades (24,8%); y ii) Productos primarios, que crecieron 22,3% i.a. (13% por precio y 8,2% por volúmenes). Por su parte, las manufacturas agropecuarias e industriales mostraron menor dinamismo.
El segundo factor está en las importaciones, que se derrumbaron en cantidades: -17,3% i.a. en octubre. Parte de esa caída responde a una base de comparación alta: en igual mes de 2025, los volúmenes de bienes de consumo tocaron su récord histórico, y los de capital estaban entre los diez niveles más altos de la serie. Sin embargo, el efecto base no alcanza a explicar el fenómeno, ya que todos los usos registraron caídas muy fuertes en cantidades: piezas y accesorios -27,7%, bienes de consumo -23,5%, vehículos -21,5%, bienes de capital -11,2% e intermedios -7,9%. Tampoco es algo de un solo mes: en lo que va del año, los volúmenes importados acumulan una baja de 10,6% frente a 2025. Esto es coherente con una actividad estancada —principalmente la industria—, que terminaría 2026 con un crecimiento cercano al 0,5%.
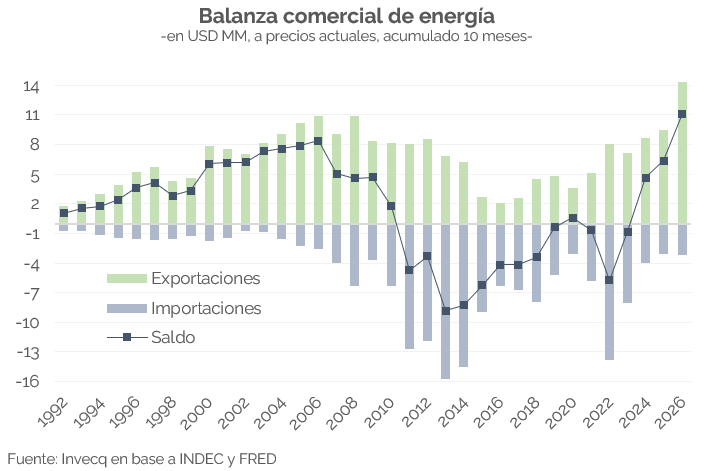
El tercer factor es la energía, que por sí sola explica más de un tercio de la mejora interanual del saldo comercial. No solo las exportaciones fueron muy altas (USD 1.764 M), sino que además las importaciones cayeron 34% en cantidades y alcanzaron el valor más bajo del año (USD 134 M). El resultado fue un superávit energético de USD 1.600 M, el más alto de la serie. En el acumulado, el saldo suma USD 10.962 M, también un récord en términos reales, y representa casi la mitad del superávit total de bienes.
El dinamismo exportador es, a su vez, la principal razón por la que la economía todavía muestra crecimiento. En el segundo trimestre (2T), las exportaciones fueron el único componente de la demanda agregada que creció en términos desestacionalizados frente al primero. Es probable que ese patrón se repita en el 3T, dado que la economía en su conjunto habría caído en torno a 2,3% trimestral sin estacionalidad. El problema es que las ventas al exterior solas no alcanzan, por dos motivos. Primero, por su peso: aunque ganaron participación, representan alrededor del 16% del PBI, en tanto que el consumo de los hogares explica cerca del 70%. Segundo, con un tipo de cambio real en niveles históricamente bajos, los dólares que genera el complejo exportador tienen menor poder de compra, lo que limita el impacto en el consumo privado.
En resumen, 2026 terminaría con uno de los superávits de bienes más altos de la historia, sostenido por un desempeño exportador sobresaliente, con la energía liderando el crecimiento, y por compras externas en niveles bajos por el parate del consumo interno. Para 2027 se espera que el intercambio comercial de bienes siga arrojando un resultado holgado, superior a los USD 25.000 M, traccionado por las exportaciones. Podría ser algo inferior al de este año: un eventual fin de la guerra presionaría a la baja el precio del petróleo, y una leve recuperación de la actividad elevaría las importaciones. Aun así, se trataría de un retroceso en el margen sobre un saldo que se mantendría elevado en perspectiva histórica, sostenido por el nuevo motor de las exportaciones energéticas.
Finanzas y mercados
Esta semana, el riesgo país volvió a superar los 1.000 puntos básicos, un nivel que no se observaba desde octubre del año pasado, en la previa de las elecciones legislativas. En paralelo, el Tesoro logró reducir parcialmente los vencimientos que deberá afrontar en las últimas dos licitaciones del año.
En esta oportunidad, el Gobierno realizó un nuevo canje de deuda, ofreciendo reemplazar la D30N6, con vencimiento a fines de noviembre, por una única letra con vencimiento a fines de enero de 2027. A diferencia de las operaciones anteriores, en las que se había ofrecido un menú de dos o tres instrumentos con distintos plazos, esta vez se concentró la propuesta en un único vencimiento. Se adjudicaron USD 2.878 M equivalentes, frente a ofertas por USD 3.328 M, lo que implicó una aceptación del 60,2%. El resultado quedó por debajo de los dos canjes previos (73% y 75%, respectivamente), aunque se mantuvo en línea con el promedio de aceptación del año. De esta manera, todavía quedan aproximadamente USD 1.888 M pendientes de cancelación al vencimiento. En términos de pesos, la operación representó una adjudicación de $4,5 bn y permitió reducir los compromisos inmediatos del Tesoro por ese monto. Así, al cierre de la semana quedaron vencimientos pendientes por $25,5 bn en noviembre y $36,7 bn en diciembre. No obstante, el resultado tuvo un costo financiero: el nuevo instrumento reconoció una prima de aproximadamente 260 p.b. respecto de la curva del mercado secundario ese mismo día.
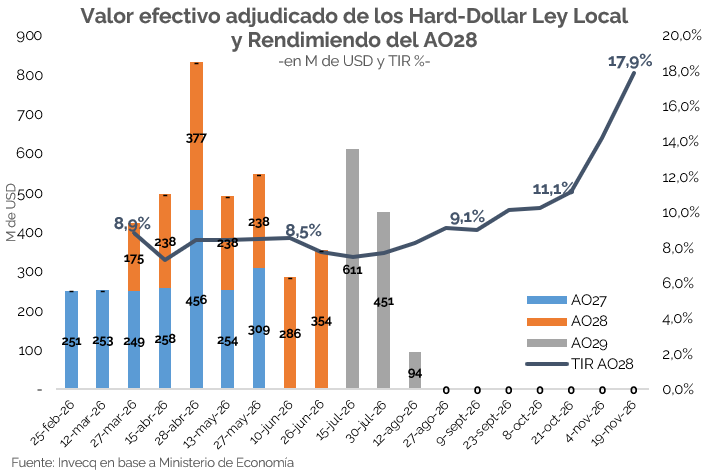
En paralelo, el Gobierno continúa evitando convalidar mayores rendimientos en sus colocaciones de deuda en dólares bajo legislación local. Si bien ya logró completar los objetivos de colocación previstos para los bonos AO27 y AO28, todavía resta concretar aproximadamente USD 800 M del AO29, de los USD 2.000 M que se habían planteado inicialmente. Sin embargo, el deterioro de las condiciones de mercado y el fuerte incremento de los rendimientos hacen cada vez menos probable que el Tesoro avance con esa colocación antes de fin de año, dado que implicaría convalidar un costo de financiamiento significativamente mayor. Como muestra el gráfico, el AO28 pasó de rendir una TIREA del 8,9% a fines de marzo cuando se lanzó, a ubicarse actualmente en torno a 18%, prácticamente el doble en menos de ocho meses.
A este escenario local se sumó una semana particularmente negativa para los mercados internacionales, marcada por un sell-off generalizado de activos de riesgo. Los resultados de Nvidia, si bien superaron las expectativas del mercado, no lograron despejar las dudas sobre la sostenibilidad de las elevadas inversiones en inteligencia artificial y las perspectivas de crecimiento del sector. A esto se sumó la incertidumbre en torno al futuro de la compañía tras la salida de su principal referente, considerado una figura clave en su desarrollo. En paralelo, la expectativa por la salida a bolsa de Anthropic, creadora de Claude, también concentró la atención del mercado, en un contexto de valuaciones cada vez más exigentes para las compañías vinculadas a la IA. El movimiento también estuvo acompañado por un aumento de las tasas de interés internacionales, que presionó sobre los activos emergentes. En las primeras cuatro ruedas de la semana, el riesgo país de América Latina avanzó 11%., mientras que Ecuador y El Salvador registraron subas de 12% y 8%., respectivamente, en línea con Argentina que avanzó 12% en este mismo período. En este contexto de mayor aversión global al riesgo, los activos argentinos mostraron una volatilidad adicional, amplificada por la incertidumbre política y las perspectivas electorales de cara al próximo año.
En el plano local, el riesgo país acumuló un incremento superior a los 200 p.b. en la semana y volvió a superar los 1.000 p.b., un nivel que no alcanzaba desde el 24 de octubre del año pasado, en la previa de las elecciones legislativas. Por su parte, el Merval medido en dólares registró una caída semanal del 10%, con los sectores bancario y energético entre los más castigados. En este último caso, también incidió la baja del 7% en el precio internacional del Brent.
En definitiva, la corrección de esta semana volvió a poner de manifiesto la vulnerabilidad de los activos argentinos frente a un escenario internacional cada vez más adverso, pero también las dificultades propias de la coyuntura local. A la incertidumbre en torno al sector de inteligencia artificial se suma un cambio en las expectativas de política monetaria de la Reserva Federal: actualmente, el mercado asigna una probabilidad del 96% a una suba de 25 p.b. de la tasa de referencia en diciembre y del 64% a un nuevo incremento en enero del próximo año. Este escenario de tasas internacionales más elevadas podría prolongar la presión sobre los activos emergentes. En este contexto, Argentina continúa mostrando margen para nuevas caídas, en ausencia de catalizadores de corto plazo que permitan revertir la tendencia y comprimir el riesgo país.
Esto plantea un desafío adicional para el programa financiero del próximo año. El Gobierno tenía previsto obtener alrededor de USD 5.000 M mediante colocaciones de deuda en el mercado local, pero los actuales niveles de riesgo país y el encarecimiento del financiamiento en dólares ponen en duda la posibilidad de concretar ese objetivo en condiciones razonables. En línea con la estrategia que viene mostrando el Tesoro, difícilmente el Gobierno esté dispuesto a convalidar tasas significativamente más elevadas para recuperar el acceso al mercado. Si bien desde el oficialismo sostienen que existen fuentes alternativas para cubrir las necesidades financieras, la dificultad para volver a colocar deuda en dólares constituye una preocupación adicional para los inversores y un factor que seguirá condicionando la evolución del riesgo país.